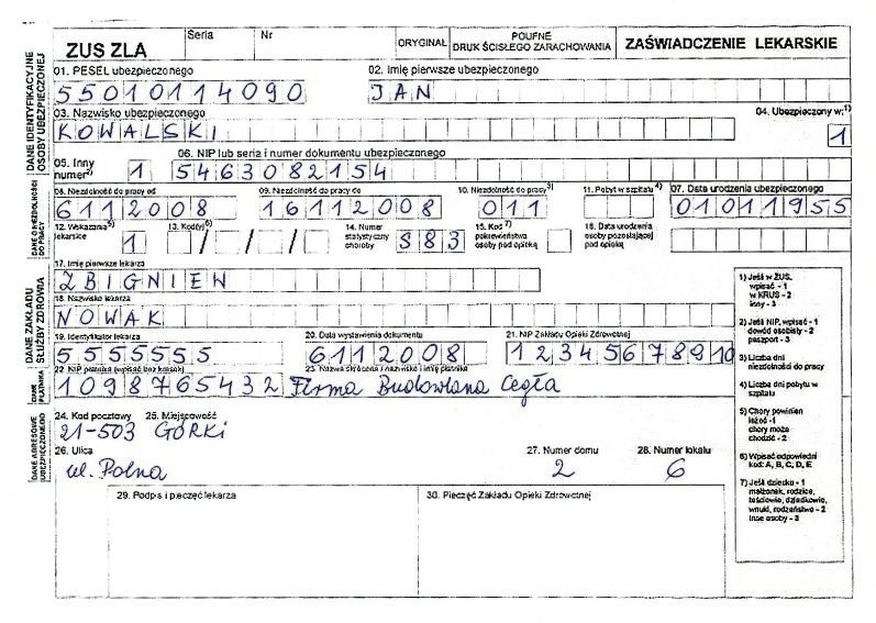
Zwolnienie lekarskie oznacza czas na powrót do zdrowia, ale często wiąże się też z pytaniem, jak zmieni się wysokość wypłaty. W artykule wyjaśnię, od czego zależy wynagrodzenie chorobowe i zasiłek chorobowy oraz jak krok po kroku oszacować należną kwotę. Podpowiem również, jakie zasady i wyjątki warto uwzględnić, aby uniknąć niespodzianek przy najbliższej wypłacie.
Podstawę wynagrodzenia chorobowego stanowi zwykle przeciętne miesięczne wynagrodzenie z 12 miesięcy kalendarzowych przed miesiącem rozpoczęcia choroby. Jeśli pracownik pracuje krócej, uwzględnia się pełne miesiące ubezpieczenia chorobowego. Do obliczeń wlicza się składniki objęte składką chorobową i pomniejszane za czas nieobecności, m.in. pensję zasadniczą, premie za indywidualne wyniki, dodatki stażowe i funkcyjne oraz wynagrodzenie za nadgodziny, pracę nocną i urlop.
Przy premiach liczą się częstotliwość wypłat i zasady ich przyznawania. Premię miesięczną uwzględnia się w kwocie wypłaconej za dany miesiąc, kwartalną — zasadniczo jako 1/12 sumy premii z ostatnich 4 kwartałów, a roczną — jako 1/12 kwoty wypłaconej za poprzedni rok. Nie wlicza się świadczeń zachowywanych podczas choroby, np. jednakowych bonów świątecznych dla całej załogi ani nagrody z okazji narodzin dziecka. Sprawdzając wyliczenie, najpierw ustalam, czy regulamin przewiduje pomniejszenie premii za dni choroby.
Najpierw odlicz 13,71%, potem oblicz stawkę dzienną
Od średniego wynagrodzenia odejmuje się 13,71% składek emerytalnej, rentowej i chorobowej finansowanych przez pracownika. Następnie podstawę dzieli się przez 30, bez względu na długość miesiąca, a stawkę dzienną mnoży przez 80% lub — w określonych przypadkach, m.in. choroby w ciąży albo wypadku w drodze do pracy — przez 100%. Otrzymaną kwotę mnoży się przez liczbę dni zwolnienia, także sobót, niedziel i świąt.
Przykład: przy pensji 5 000 zł brutto i średniej premii miesięcznej 500 zł podstawa wynosi 5 500 zł. Po odliczeniu 13,71% pozostaje 4 745,95 zł. Dzienna podstawa to 158,20 zł, a świadczenie w wysokości 80% — około 126,56 zł za dzień. Za 9 dni zwolnienia pracownik otrzyma około 1 139,04 zł brutto. Jeśli zmienił się wymiar etatu, podstawę ustala się według nowego wymiaru.
Ile wyniesie wypłata podczas L4 i jak ją obliczyć?
Aby obliczyć wypłatę za L4, sprawdź prawo do świadczenia, ustal jego płatnika i stawkę, a następnie wylicz podstawę oraz kwotę za dni zwolnienia.
- Sprawdź, czy przysługuje Ci świadczenie. Przy obowiązkowym ubezpieczeniu chorobowym zyskujesz do niego prawo zasadniczo po 30 dniach nieprzerwanego ubezpieczenia. Możesz doliczyć poprzedni okres, jeśli przerwa trwała najwyżej 30 dni. Wyjątek obejmuje m.in. osoby z co najmniej 10-letnim stażem obowiązkowego ubezpieczenia chorobowego.
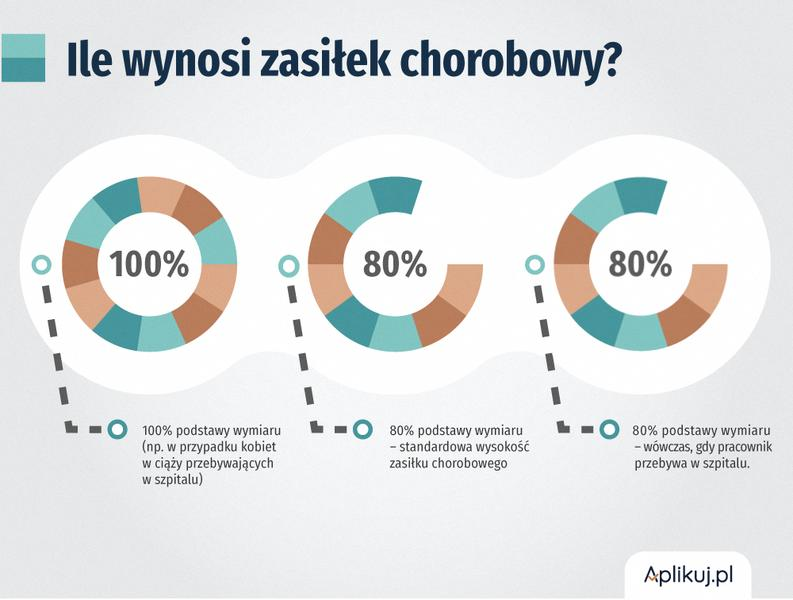
- Ustal, kto wypłaca świadczenie i w jakiej wysokości. Pracodawca płaci wynagrodzenie chorobowe za maksymalnie 33 dni niezdolności do pracy w roku kalendarzowym. Po ukończeniu 50 lat limit wynosi 14 dni, począwszy od kolejnego roku kalendarzowego. Następnie przysługuje zasiłek chorobowy. Zwykle świadczenie wynosi 80% podstawy, a w ciąży lub przy niezdolności spowodowanej wypadkiem w drodze do pracy albo z pracy — 100%.
- Oblicz podstawę wymiaru. Uwzględnij przeciętne wynagrodzenie z 12 miesięcy kalendarzowych przed miesiącem, w którym zaczęła się choroba. Jeśli pracujesz krócej, weź pod uwagę pełne miesiące ubezpieczenia. Wlicz m.in. płacę zasadniczą, premie za indywidualne wyniki, dodatki funkcyjne i stażowe oraz wynagrodzenie za nadgodziny i pracę nocną, jeśli składniki te pomniejsza się za czas choroby. Od podstawy odejmij 13,71% składek na ubezpieczenia społeczne.
- Wylicz kwotę za dni L4. Podziel podstawę przez 30 — niezależnie od długości miesiąca — a następnie pomnóż wynik przez stawkę 80% lub 100% i liczbę dni zwolnienia. Świadczenie obejmuje dni kalendarzowe, w tym soboty, niedziele i święta. Przy podstawie 3 883,05 zł stawka 80% wynosi około 103,55 zł dziennie, czyli około 828,40 zł za 8 dni.
- Uwzględnij pozostałą pensję i potrącenia. Za przepracowaną część miesiąca pomniejsz płacę zasadniczą o kwotę za dni L4: podziel ją przez 30 i pomnóż przez liczbę dni zwolnienia. Od wynagrodzenia chorobowego nie odprowadza się składek społecznych, ale nalicza się składkę zdrowotną i zaliczkę na podatek. Przy pełnym etacie podstawa świadczenia nie może spaść poniżej ustawowego minimum pomniejszonego o 13,71% składek.
Ile wynosi chorobowe: kiedy przysługuje 80%, a kiedy 100%?
Pracownik otrzymuje za chorobę zwykle 80% podstawy wymiaru świadczenia. Pracodawca wypłaca wynagrodzenie chorobowe przez maksymalnie 33 dni niezdolności do pracy w roku kalendarzowym, a pracownikowi po ukończeniu 50 lat — przez maksymalnie 14 dni, począwszy od następnego roku kalendarzowego. Potem ZUS wypłaca zasiłek chorobowy: od 34. albo 15. dnia. Świadczenie obejmuje każdy dzień zwolnienia, także soboty, niedziele i święta.
Stawka wynosi 100%, jeśli niezdolność do pracy przypada w czasie ciąży, wynika z wypadku w drodze do pracy lub z pracy albo wiąże się z niezbędnymi badaniami kandydatów na dawców komórek, tkanek i narządów lub z ich pobraniem. Jak już dotykamy tego tematu to Sprawdź, jakie świadczenia przysługują po wypadku w drodze do pracy. Pracownik nabywa prawo do świadczenia zasadniczo po 30 dniach nieprzerwanego ubezpieczenia chorobowego. Można doliczyć wcześniejsze okresy ubezpieczenia, jeśli przerwa między nimi nie przekroczyła 30 dni. Dlatego warto sprawdzić zarówno przyczynę zwolnienia, jak i staż ubezpieczenia — oba wpływają na wysokość wypłaty.
Co wlicza się do podstawy i jak obliczyć dzienną kwotę świadczenia?
Podstawę stanowi zwykle średnie wynagrodzenie z 12 miesięcy kalendarzowych przed miesiącem zachorowania, pomniejszone o 13,71% składek społecznych finansowanych przez pracownika. Wlicza się m.in. płacę zasadniczą, premie za indywidualne wyniki, dodatki stażowe i funkcyjne oraz wynagrodzenie za nadgodziny, pracę nocną i urlop. Przy krótszym stażu uwzględnia się pełne miesiące ubezpieczenia. Nie wlicza się zazwyczaj składników wypłacanych także podczas choroby ani tych, do których pracownik utracił już prawo.
Podziel podstawę przez 30, niezależnie od długości miesiąca, a następnie pomnóż wynik przez właściwą stawkę i liczbę dni zwolnienia. Przy podstawie 4 147,10 zł dzienna kwota wynosi około 138,24 zł: przy stawce 80% daje około 110,59 zł za dzień, a przy 100% — około 138,24 zł. To kwoty brutto, więc podatek i składka zdrowotna mogą obniżyć wypłatę. Wynagrodzenie chorobowe nie podlega składkom na ubezpieczenia społeczne.
Ciekawostka: podstawę chorobowego dzieli się zawsze przez 30 — nawet gdy zwolnienie obejmuje luty albo miesiąc liczący 31 dni.
Jak obliczyć wypłatę za dni przepracowane i czas spędzony na L4?
Aby obliczyć wypłatę za miesiąc z pracą i zwolnieniem lekarskim, podziel ją na wynagrodzenie za pracę oraz świadczenie chorobowe. Przy stałej pensji miesięcznej podziel stawkę brutto przez 30, a wynik pomnóż przez liczbę kalendarzowych dni L4. Tak obliczoną kwotę odejmij od pensji brutto, aby ustalić wynagrodzenie za przepracowaną część miesiąca. Dzielnik 30 stosuje się niezależnie od długości miesiąca.
Podstawę chorobowego stanowi zwykle średnia zarobków z 12 pełnych miesięcy kalendarzowych przed miesiącem rozpoczęcia zwolnienia. Wlicza się do niej między innymi pensję zasadniczą, premie indywidualne, dodatki stażowe i funkcyjne oraz wynagrodzenie za nadgodziny, pracę nocną i urlop. Pod tym odnośnikiem znajdziesz wpis, w którym o tym pisaliśmy. Następnie odejmuje się 13,71% składek społecznych pracownika, a pozostałą kwotę dzieli przez 30 i mnoży przez 80% albo 100%. Jeśli zatrudnienie trwa krócej niż 12 miesięcy, uwzględnia się pełne miesiące ubezpieczenia. Z kolei składniki wypłacane niezależnie od obecności, takie jak jednakowe świadczenia świąteczne, co do zasady pomija się.
Dlaczego chorobowe może wynieść 80% albo 100% pensji?
Za każdy dzień L4, także w sobotę, niedzielę i święto, przysługuje standardowo 80% podstawy. Stawka 100% obejmuje między innymi niezdolność do pracy w czasie ciąży, wypadek w drodze do pracy lub z pracy oraz badania i zabieg związane z dawstwem komórek, tkanek albo narządów. Prawo do świadczenia pracownik nabywa zazwyczaj po 30 dniach nieprzerwanego obowiązkowego ubezpieczenia chorobowego; może doliczyć wcześniejsze okresy, jeśli przerwa nie przekroczyła 30 dni. Pracodawca finansuje wynagrodzenie chorobowe za pierwsze 33 dni niezdolności w roku kalendarzowym, a w przypadku osób po 50. roku życia — za 14 dni. Potem wypłacany jest zasiłek chorobowy.
Przykładowo, przy pensji 6 800 zł brutto i braku innych składników odjęcie 13,71% daje podstawę 5 867,72 zł. Dzienna podstawa wynosi 195,59 zł, więc chorobowe w wysokości 80% to około 156,47 zł brutto za dzień. Za 6 dni zwolnienia świadczenie wyniesie około 938,82 zł brutto. Wynagrodzenie za przepracowaną część miesiąca oblicza się osobno, dzieląc stawkę miesięczną przez 30. Rozpisanie tych kwot oddzielnie ułatwia sprawdzenie listy płac, a wypłata netto zależy między innymi od podatku i składki zdrowotnej.
Wskazówka: porównując listę płac, sprawdź osobno wynagrodzenie za przepracowane dni i świadczenie chorobowe — dni L4 uwzględnia się w rozliczeniu kalendarzowo, nawet gdy przypadają w weekend lub święto.
Kiedy wynagrodzenie chorobowe zastępuje zasiłek wypłacany przez ZUS?
Najpierw pracodawca wypłaca wynagrodzenie chorobowe, a po wykorzystaniu ustawowego limitu zasiłek chorobowy finansuje ZUS. Poniżej znajdziesz zasady dotyczące limitów, prawa do świadczenia, jego wysokości i podstawy obliczeń.
- Kiedy płaci pracodawca, a kiedy ZUS? Pracodawca wypłaca wynagrodzenie chorobowe przez maksymalnie 33 dni w roku kalendarzowym. Dla pracownika, który ukończył 50 lat, limit wynosi 14 dni — w przypadku niezdolności przypadającej po roku, w którym ukończył ten wiek. Limity obejmują łączny okres choroby w danym roku. Po ich wyczerpaniu, odpowiednio od 34. lub 15. dnia, pracownik otrzymuje zasiłek chorobowy finansowany przez ZUS.
- Prawo do świadczenia i okres wyczekiwania. Co do zasady pracownik nabywa prawo do wynagrodzenia chorobowego po 30 dniach nieprzerwanego obowiązkowego ubezpieczenia chorobowego. Do tego okresu można doliczyć wcześniejsze ubezpieczenie, jeśli przerwa nie przekroczyła 30 dni. Wyjątki obejmują m.in. osoby z co najmniej 10-letnim stażem obowiązkowego ubezpieczenia chorobowego.
- Wysokość wynagrodzenia chorobowego. Standardowo wynosi ono 80% podstawy wymiaru. Pracownik otrzymuje 100% m.in. za chorobę w ciąży, niezdolność spowodowaną wypadkiem w drodze do pracy lub z pracy, a także niezbędne badania kandydatów na dawców i pobranie komórek, tkanek lub narządów. Przepisy zakładowe mogą zapewniać korzystniejsze warunki.
- Jak ustala się podstawę? Zwykle stanowi ją przeciętne miesięczne wynagrodzenie z 12 miesięcy kalendarzowych przed miesiącem zachorowania, pomniejszone o 13,71% składek na ubezpieczenia społeczne finansowanych przez pracownika. Przy krótszym zatrudnieniu uwzględnia się pełne miesiące ubezpieczenia. Do podstawy wlicza się m.in. płacę zasadniczą, premie indywidualne, dodatki stażowe i funkcyjne oraz wynagrodzenie za pracę w nocy i nadgodziny, jeśli składniki te są pomniejszane za czas choroby. Składniki wypłacane mimo nieobecności zasadniczo się pomija.
- Obliczenie kwoty za dni choroby. Podziel podstawę przez 30, niezależnie od długości miesiąca, a następnie pomnóż wynik przez właściwy procent świadczenia i liczbę dni niezdolności do pracy. Wynagrodzenie przysługuje za każdy dzień zwolnienia, także weekendy i święta. Za przepracowaną część miesiąca pracownik otrzymuje wynagrodzenie pomniejszone odpowiednio za czas nieobecności.
- Przekazanie sprawy do ZUS. Jeśli pracodawca nie może wypłacać zasiłków, po zakończeniu okresu wynagrodzenia chorobowego przekazuje ZUS wymagane dokumenty, w tym zaświadczenie Z-3. Wynagrodzenie chorobowe finansuje pracodawca, a zasiłek — ZUS.
Źródła:
- https://poradnikprzedsiebiorcy.pl/-jak-wyliczac-wynagrodzenie-chorobowe
- https://symfonia.pl/blog/kadry-i-place/poradnik-kadrowej/obliczanie-wynagrodzenia-chorobowego-krok-po-kroku-sprawdz-jak-to-zrobic/
- https://kalkulatory.gofin.pl/kalkulatory/kalkulator-wynagrodzenia-chorobowego