Składki ZUS mogą być znaczącym obciążeniem, dlatego wiele osób zastanawia się, czy da się legalnie ograniczyć lub wyeliminować ten koszt. W artykule wyjaśniam, komu przysługują zwolnienia ze składek, jakie grupy zawodowe mogą korzystać z odmiennych zasad oraz jakie rozwiązania pozwalają zmniejszyć obciążenia. Przedstawiam też warunki, które trzeba spełnić, i sytuacje, w których zwolnienie nie obejmuje wszystkich składek.
Przywileje zawodowe nie zawsze obniżają składki — mogą za to zmieniać podstawę ich naliczania lub wskazywać, kto je finansuje. Nauczyciele zatrudnieni na podstawie Karty Nauczyciela mogą otrzymywać trzynastą pensję i dodatek za wysługę lat, a niektórzy także dodatek wiejski w wysokości 10 proc. wynagrodzenia. Przysługuje on osobom pracującym na wsi lub w miejscowości do 5 tys. mieszkańców; otrzymuje go około jedna trzecia nauczycieli. Dodatki i nagrody stanowiące przychód ze stosunku pracy co do zasady wchodzą do podstawy składek. Wyjątek dotyczy świadczeń, które przepisy wyraźnie zwalniają z oskładkowania.
Znaczenie mają również nagrody jubileuszowe: po 20 latach pracy wynoszą 75 proc. miesięcznego wynagrodzenia, po 25 latach — 100 proc., po 30 latach — 150 proc., a po 40 latach — 250 proc. Po spełnieniu warunków nauczyciel może też skorzystać z płatnego w 100 proc. urlopu dla poratowania zdrowia, który trwa maksymalnie rok; w całej karierze przysługują najwyżej trzy takie urlopy. Dodatkowy dzień wolny ani urlop same w sobie nie obniżają składek, ale wypłacone świadczenie może zmienić podstawę ich naliczania. Warto więc odróżniać przywilej od zwolnienia składkowego — to odrębne kwestie.
O tym, czy dane świadczenie podlega składkom, decydują przepisy i sposób jego przyznania. Sama nazwa benefitu nie przesądza o jego kwalifikacji.
Premie i benefity mogą podnieść składki, ale posiłki do 300 zł bywają zwolnione
W 2026 roku przykładowe stawki dla pracownika wynoszą: 19,52 proc. na ubezpieczenie emerytalne, 8 proc. na rentowe, 2,45 proc. na chorobowe oraz od 0,67 do 3,33 proc. na wypadkowe. Pracownik i pracodawca finansują składkę emerytalną po połowie — każde po 9,76 proc. Składkę rentową dzielą natomiast w proporcji 1,5 proc. po stronie pracownika i 6,5 proc. po stronie pracodawcy. Roczna podstawa składek emerytalnych i rentowych nie może przekroczyć 282 600 zł, czyli 30-krotności prognozowanego przeciętnego wynagrodzenia. Limit ten nie dotyczy składek zdrowotnej, chorobowej ani wypadkowej.
Podobne zasady obejmują inne grupy zawodowe i benefity. Premie, nagrody, vouchery czy opłacona polisa na życie mogą zwiększyć podstawę składek, jeśli stanowią przychód pracownika. Inaczej traktuje się świadczenia, które nie zapewniają konkretnej, mierzalnej korzyści danej osobie, lub korzystają ze szczególnego zwolnienia. Na przykład posiłki udostępniane bez prawa do ekwiwalentu mogą być zwolnione ze składek do 300 zł miesięcznie. Poza podstawą może pozostać także prawidłowo ustalony ekwiwalent za pranie odzieży roboczej. O kwalifikacji decydują szczegóły: źródło finansowania, zasady przyznawania oraz możliwość przypisania świadczenia konkretnemu pracownikowi.
Kto może skorzystać ze zwolnień i ulg w składkach ZUS
Możesz ograniczyć lub czasowo zawiesić opłacanie wybranych składek, jeśli spełnisz określone warunki. Sprawdź swój tytuł do ubezpieczeń, ponieważ zwolnienie ze składek społecznych nie zawsze obejmuje składkę zdrowotną.
- Sprawdź zbieg tytułów do ubezpieczeń. Jeśli prowadzisz działalność i pracujesz na etacie, porównaj wynagrodzenie z umowy o pracę z ustawowym minimum. W określonych przypadkach składki społeczne opłacasz wtedy z etatu, a z działalności — składkę zdrowotną. Zasady zależą również od wysokości wynagrodzenia i pozostałych tytułów ubezpieczeniowych.
- Rozważ ulgę na start. Jeśli spełniasz warunki, przez sześć pełnych miesięcy nie płacisz składek społecznych ani składek na Fundusz Pracy i Fundusz Solidarnościowy. Nadal opłacasz składkę zdrowotną, a w tym okresie nie odkładasz składek emerytalnych i rentowych ani nie korzystasz z ochrony ubezpieczeń społecznych. Możesz zrezygnować z ulgi i od razu wybrać składki preferencyjne.
- Sprawdź składki preferencyjne i Mały ZUS Plus. Po uldze na start możesz przez 24 miesiące opłacać składki społeczne od podstawy wynoszącej co najmniej 30% minimalnego wynagrodzenia. Składka zdrowotna pozostaje należna, a chorobowe jest dobrowolne. Z kolei Mały ZUS Plus pozwala ustalać składki społeczne proporcjonalnie do dochodu, jeśli w poprzednim roku prowadziłeś działalność przez co najmniej 60 dni, a Twój przychód nie przekroczył 120 tys. zł. Obowiązują też limity podstawy i dodatkowe warunki, dlatego przed zgłoszeniem sprawdź, czy je spełniasz.
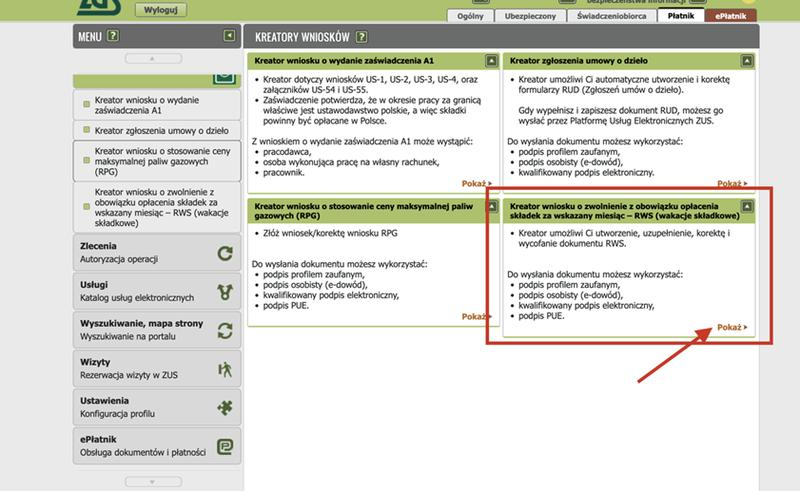
- Złóż wniosek o wakacje składkowe. Jako uprawniony mikroprzedsiębiorca możesz raz w roku uzyskać zwolnienie z własnych składek społecznych oraz składek na Fundusz Pracy i Fundusz Solidarnościowy za jeden wybrany miesiąc. Złóż wniosek elektronicznie do ZUS w miesiącu poprzedzającym zwolnienie. Składkę zdrowotną nadal opłacasz, a działalności nie musisz zawieszać. Sprawdź też limity dotyczące liczby ubezpieczonych, przychodów, usług świadczonych na rzecz byłego pracodawcy i pomocy de minimis.
- Zweryfikuj szczególne zwolnienia ze składki zdrowotnej. Mogą z nich skorzystać niektórzy emeryci i renciści, osoby z umiarkowanym lub znacznym stopniem niepełnosprawności oraz wybrani pracownicy prowadzący dodatkowo działalność. Zwolnienie zależy od szczegółowych warunków, takich jak wysokość świadczenia lub przychodu oraz forma opodatkowania, więc nie przysługuje automatycznie każdej osobie z danej grupy.
- Odróżnij zwolnienie od obniżenia składek. Ulga na start, preferencyjna podstawa i Mały ZUS Plus nie znoszą wszystkich obciążeń. Co do zasady nadal opłacasz składkę zdrowotną, której wysokość zależy m.in. od formy opodatkowania i dochodu albo przychodu. Przy standardowych składkach społecznych podstawa wynosi co najmniej 60% prognozowanego przeciętnego wynagrodzenia, a składka chorobowa przedsiębiorcy jest dobrowolna.
- Sprawdź, czy świadczenie pracownicze podlega oskładkowaniu. Przepisy wyłączają niektóre świadczenia pozapłacowe z podstawy składek. Na przykład posiłki udostępniane pracownikowi bez prawa do ekwiwalentu mogą być zwolnione do ustawowego miesięcznego limitu. Nieoskładkowany może być również prawidłowo ustalony ekwiwalent za pranie odzieży roboczej. Natomiast świadczenie stanowiące przychód pracownika, np. część voucherów lub opłacona polisa, może wymagać naliczenia składek. Oceniaj każde świadczenie osobno i dokumentuj podstawę zwolnienia.
| Przypadek | Warunek | Ulga ze składek | Co nadal płacić |
|---|---|---|---|
| Ulga na start | Początek działalności; do 6 miesięcy | Składki społeczne i FP/FS | Zdrowotna |
| Mały ZUS Plus | Przychód za poprzedni rok ≤ 120 000 zł; działalność ≥ 60 dni | Niższa podstawa składek społecznych; min. 30% płacy minimalnej | Zdrowotna |
| Wakacje składkowe | Mikroprzedsiębiorca; 1 miesiąc w roku; wniosek miesiąc wcześniej | Własne składki społeczne i FP/FS | Zdrowotna |
| Zbieg tytułów: etat + działalność | Etat z wynagrodzeniem co najmniej minimalnym | Społeczne z działalności | Zdrowotna z działalności |
| Posiłki dla pracownika | Bez prawa do ekwiwalentu | Do 300 zł miesięcznie | Nadwyżka ponad limit |
| Ekwiwalent za pranie odzieży roboczej | Kwota odpowiada faktycznym kosztom | Ekwiwalent zgodny z BHP | Ryczałt nieuzasadniony kosztami |
| Benefity pracownicze | Ocena zależy od rodzaju i zasad przyznania | Brak przychodu lub spełnienie warunków wyłączenia | Świadczenia stanowiące przychód, jeśli brak wyłączenia |
Ulga na start, Mały ZUS Plus i wakacje składkowe dla przedsiębiorców
Ulga na start, Mały ZUS Plus i wakacje składkowe pomagają ograniczyć koszty firmy, ale działają na różnych zasadach. Początkujący przedsiębiorca, który spełnia warunki, może przez sześć pełnych miesięcy nie opłacać składek społecznych ani składek na Fundusz Pracy i Fundusz Solidarnościowy. Nadal płaci jednak składkę zdrowotną, której wysokość zależy m.in. od formy opodatkowania i dochodów. Co więcej, w tym czasie nie odkłada składek emerytalnych i rentowych ani nie korzysta z ochrony społecznej, np. w razie choroby lub wypadku. Dlatego przed wyborem ulgi warto porównać bieżące oszczędności z przyszłymi świadczeniami i potrzebną ochroną.
Po uldze na start przedsiębiorca może przez pełne 24 miesiące opłacać preferencyjne składki, obliczane od podstawy wynoszącej co najmniej 30% minimalnego wynagrodzenia. Z kolei Mały ZUS Plus przysługuje mniejszym firmom, których przychód z działalności w poprzednim roku nie przekroczył 120 tys. zł i które działały w tym roku przez co najmniej 60 dni kalendarzowych. Podstawa składek społecznych zależy wtedy od dochodu: nie może być niższa niż 30% minimalnego wynagrodzenia ani wyższa niż 60% prognozowanego przeciętnego wynagrodzenia. W obu przypadkach składkę zdrowotną trzeba opłacać osobno.
Miesiąc bez składek, ale nie bez obowiązków: co warto wiedzieć
Mikroprzedsiębiorca może raz w roku skorzystać z wakacji składkowych i nie opłacać własnych składek emerytalnych, rentowych i wypadkowych, a także chorobowych, jeśli wcześniej opłacał je dobrowolnie, oraz składek na Fundusz Pracy i Fundusz Solidarnościowy. Zwolnienie nie obejmuje składki zdrowotnej, ale nie wymaga zawieszenia działalności — przedsiębiorca może nadal pracować i wystawiać faktury. Wniosek składa elektronicznie do ZUS w miesiącu poprzedzającym wybrany miesiąc zwolnienia, a decyzję otrzymuje na koncie w systemie ZUS. Z rozwiązania nie skorzystają osoby objęte ulgą na start; ponadto przedsiębiorca nie może ubezpieczać więcej niż dziesięciu osób łącznie z sobą. Obowiązuje też limit pomocy de minimis: 300 tys. euro w okresie trzech lat.
Przed wyborem preferencji sprawdź zakres zwolnienia i warunki. Ulga na start ogranicza koszty na początku działalności, Mały ZUS Plus uzależnia wysokość składek społecznych od dochodu, a wakacje składkowe zapewniają jednorazową przerwę w ich opłacaniu. Skoro już poruszamy się w tym temacie, Poznaj praktyczny plan na karierę piosenkarki. Niższe składki mogą jednak oznaczać niższe przyszłe świadczenia, a składkę zdrowotną nadal trzeba rozliczać. Zestaw więc planowane oszczędności z wpływem na ubezpieczenie i przed złożeniem wniosku sprawdź aktualne zasady.
Kiedy zbieg tytułów do ubezpieczenia pozwala ograniczyć składki ZUS
Zbieg tytułów do ubezpieczenia występuje, gdy jedna osoba ma kilka podstaw ubezpieczenia, na przykład prowadzi firmę i jednocześnie pracuje na etacie lub wykonuje zlecenie. Może wtedy ograniczyć składki społeczne, jeśli z etatu otrzymuje co najmniej minimalne wynagrodzenie obowiązujące w danym miesiącu. Zasadniczo składki emerytalne i rentowe opłaca wówczas z etatu, a z działalności — składkę zdrowotną. Dla porównania, standardowe składki przedsiębiorcy obejmują składkę emerytalną w wysokości 19,52% podstawy, rentową 8%, wypadkową według właściwej stopy oraz dobrowolną chorobową w wysokości 2,45%.
Wysokość oszczędności zależy jednak od sytuacji. Jeśli wynagrodzenie z etatu nie osiąga minimum, działalność może nadal stanowić obowiązkowy tytuł do składek społecznych. Liczą się również rodzaj umowy, wysokość podstawy i kolejność powstania tytułów. Przy kilku zleceniach składkom społecznym co do zasady podlega tytuł wybrany według ustawowych reguł; kolejne mogą dołączyć, jeśli podstawa z wcześniejszego nie osiąga wymaganego poziomu. Składka zdrowotna podlega osobnym zasadom, więc zbieg tytułów zwykle nie pozwala opłacać jej tylko raz. Dlatego przed oszacowaniem składek warto sprawdzić każdą umowę i miesięczną podstawę osobno.
Kilka źródeł dochodu? O składkach przesądza wynagrodzenie
Zbieg tytułów to coś innego niż ulgi dla przedsiębiorców. Ulga na start zwalnia ze składek społecznych przez 6 pełnych miesięcy, ale nie ze składki zdrowotnej. A jak już tu trafiłeś, Sprawdź, kto może uniknąć składek emerytalnych. Przy preferencyjnej podstawie przez 24 miesiące podstawa wynosi co najmniej 30% minimalnego wynagrodzenia, natomiast Mały ZUS Plus zależy od przychodu i dochodu z poprzedniego roku. Te mechanizmy mogą współwystępować z określonymi sytuacjami ubezpieczeniowymi, ale każde uprawnienie trzeba ocenić osobno. Z kolei wakacje składkowe obejmują wybrane składki przedsiębiorcy przez jeden miesiąc w roku, lecz składkę zdrowotną nadal trzeba opłacić.
Przedsiębiorca powinien zgłaszać zmianę tytułu lub podstawy ubezpieczenia i pilnować rozliczeń. Błędne zwolnienie ze składek może prowadzić do zaległości i konieczności dopłaty. Trzeba też ustalić, czy umowa tworzy odrębny tytuł ubezpieczenia, czy praca odbywa się w warunkach właściwych dla stosunku pracy. Ostatecznie oszczędność zależy od zestawu umów, wysokości wynagrodzenia i aktualnych zasad ZUS, a nie od samego posiadania kilku źródeł dochodu.
Wskazówka: przy zbiegu etatu i działalności sprawdź, czy wynagrodzenie z etatu osiąga wymagane minimum w każdym miesiącu — gdy spadnie poniżej progu, składki społeczne z działalności mogą znów stać się obowiązkowe.
Świadczenia pracownicze zwolnione ze składek: posiłki, ekwiwalenty i benefity
Niektóre świadczenia pracownicze mogą być wyłączone z podstawy składek ZUS, jeśli spełniają warunki określone w przepisach. Zwolnienie zależy od rodzaju i finansowania świadczenia, a nie oznacza automatycznie zwolnienia z PIT.
- Posiłki i bony żywieniowe – pracodawca może finansować posiłki wyłączone z podstawy składek do 300 zł miesięcznie, jeśli udostępnia je do spożycia i nie wypłaca za nie ekwiwalentu pieniężnego. Bony i vouchery mogą podlegać innym zasadom, a ich przekazanie może stanowić przychód ze stosunku pracy.
- Ekwiwalent za pranie odzieży roboczej – zwolnienie ze składek przysługuje, gdy ekwiwalent wynika z przepisów BHP i odpowiada kosztom prania, naprawy lub konserwacji. ZUS może zakwestionować stały ryczałt, jeśli pracodawca nie rozlicza faktycznych wydatków.
- Świadczenia związane z obowiązkami pracodawcy – świadczenie może nie stanowić przychodu, a więc nie podlegać składkom, jeśli nie przynosi pracownikowi wymiernej, indywidualnej korzyści. Ocena zależy od okoliczności; przykładowo, w jednej z przywołanych interpretacji sala zabaw dla dzieci pracowników nie stanowiła przychodu.
- Pakiety medyczne, ubezpieczenia i świadczenia zdrowotne – o kwalifikacji decyduje rodzaj świadczenia i sposób jego udostępnienia. W przywołanej interpretacji szczepienia przeciw grypie, masaże i fizjoterapia nie powodowały przychodu, natomiast polisa na życie opłacona przez pracodawcę stanowiła przychód podlegający PIT i składkom.
- Vouchery, karnety i inne benefity – świadczenia rzeczowe lub vouchery, na przykład przyznane za pracę w biurze, mogą stanowić przychód ze stosunku pracy i podlegać składkom. Brak wypłaty gotówki sam w sobie nie daje zwolnienia.
- Upominki i świadczenia okolicznościowe – rzeczowy prezent z okazji ważnego wydarzenia może nie stanowić przychodu pracownika, a zatem nie podlegać składkom. Świadczenie pieniężne można natomiast rozpatrywać jako darowiznę, nie wynagrodzenie; jego skutki podatkowe trzeba jednak sprawdzić osobno.
- Ocena, czy benefit jest przychodem – należy ustalić, czy pracownik dobrowolnie przyjął świadczenie, czy służy ono jego interesowi, przynosi wymierną korzyść i ma konkretną wartość. Ponieważ interpretacje podatkowe dotyczą indywidualnych spraw, podobne świadczenia mogą wymagać odrębnej analizy.
FAQ - Najczęstsze pytania i odpowiedzi
Kto może skorzystać z ulgi na start w 2026 roku?Przedsiębiorca spełniający ustawowe warunki może przez sześć pełnych miesięcy nie opłacać składek społecznych ani składek na Fundusz Pracy i Fundusz Solidarnościowy. Nadal musi opłacać składkę zdrowotną, a w okresie ulgi nie gromadzi składek emerytalnych i rentowych.
Na czym polega Mały ZUS Plus i kto może z niego skorzystać?Mały ZUS Plus pozwala ustalać składki społeczne proporcjonalnie do dochodu z działalności. Co do zasady mogą z niego skorzystać przedsiębiorcy, których przychód w poprzednim roku nie przekroczył 120 tys. zł i którzy prowadzili działalność przez co najmniej 60 dni; składka zdrowotna nadal jest należna.
Czy wakacje składkowe zwalniają przedsiębiorcę ze wszystkich składek ZUS?Nie. Uprawniony mikroprzedsiębiorca może raz w roku uzyskać zwolnienie z własnych składek społecznych oraz składek na Fundusz Pracy i Fundusz Solidarnościowy za jeden wybrany miesiąc, ale nadal opłaca składkę zdrowotną. Wniosek składa elektronicznie do ZUS w miesiącu poprzedzającym miesiąc zwolnienia.
Kiedy praca na etacie pozwala ograniczyć składki społeczne z działalności?Jeśli przedsiębiorca pracuje jednocześnie na etacie i otrzymuje z niego co najmniej minimalne wynagrodzenie, składki społeczne zasadniczo opłaca z umowy o pracę, a z działalności pozostaje składka zdrowotna. Gdy wynagrodzenie z etatu jest niższe od wymaganego minimum, składki społeczne z działalności mogą nadal być obowiązkowe.
Czy posiłki, vouchery i inne benefity pracownicze są zwolnione ze składek?Niektóre posiłki udostępniane bez prawa do ekwiwalentu mogą być zwolnione ze składek do 300 zł miesięcznie, a prawidłowo ustalony ekwiwalent za pranie odzieży roboczej również może pozostawać poza podstawą składek. Vouchery, premie czy opłacona polisa na życie mogą natomiast podlegać oskładkowaniu, jeśli stanowią przychód pracownika i nie spełniają warunków zwolnienia.