Założenie działalności gospodarczej podczas pracy na etacie może być sposobem na rozwijanie własnych pomysłów bez rezygnowania ze stałego zatrudnienia. Zanim jednak zarejestrujesz firmę, warto poznać najważniejsze formalności oraz sprawdzić, jak połączenie etatu z działalnością wpływa na składki ZUS i podatki. W artykule wyjaśniam, od czego zacząć i na co zwrócić uwagę, aby bezpiecznie przejść przez cały proces.
- Sprawdź umowę o pracę, zakaz konkurencji i ewentualny wymóg zgody pracodawcy.
- W 2026 r. działalność nierejestrowana jest możliwa przy przychodzie do 10 813,50 zł na kwartał i spełnieniu pozostałych warunków.
- Firmę zarejestrujesz bezpłatnie online przez CEIDG-1; wybierz PKD i formę opodatkowania.
- Zgłoś się do ZUS w ciągu 7 dni. Przy pensji co najmniej 4 806 zł brutto składki społeczne z firmy co do zasady nie są obowiązkowe, ale zdrowotna pozostaje należna.
- Porównaj skalę, podatek liniowy i ryczałt, uwzględniając dochody z etatu, koszty oraz składkę zdrowotną.
- Pilnuj ewidencji, podatków i składek; sprawdź też obowiązki VAT, kasy fiskalnej i wymagane zezwolenia.
Zanim zarejestrujesz jednoosobową działalność w CEIDG, przygotuj nazwę firmy, adres, datę rozpoczęcia oraz kody PKD odpowiadające planowanym usługom lub sprzedaży. Wybierz też formę opodatkowania: skalę podatkową, ryczałt albo — jeśli spełniasz warunki — podatek liniowy. Możesz prowadzić firmę równolegle z pracą na etacie, ale najpierw sprawdź, czy umowa nie zawiera zakazu konkurencji ani innych ograniczeń.
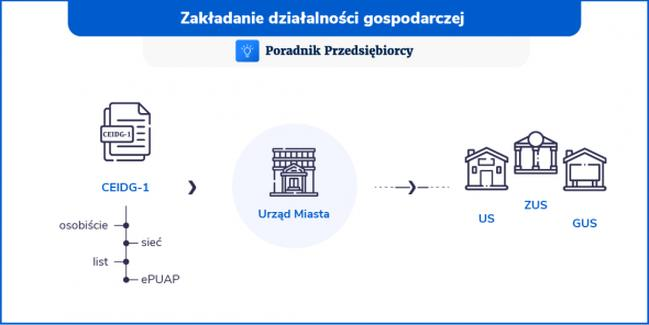
Wniosek CEIDG-1 złożysz bezpłatnie przez internet, używając profilu zaufanego, e-dowodu lub podpisu kwalifikowanego. Podaj w nim m.in. dane osobowe i adresy, datę rozpoczęcia działalności, kody PKD, sposób prowadzenia księgowości oraz formę opodatkowania. Możesz również wskazać rachunek bankowy i dołączyć zgłoszenie do ZUS. Wypełnienie formularza zajmuje zwykle od kilkunastu do kilkudziesięciu minut, a wpis pojawia się w rejestrze po przetworzeniu wniosku.
Start firmy bez przykrych niespodzianek: zgłoszenia, składki i podatki pod kontrolą
CEIDG przekazuje podstawowe dane do urzędu skarbowego, GUS i ZUS, jednak sprawdź, czy musisz złożyć dodatkowe dokumenty. Zgłoś się do ubezpieczeń zasadniczo w ciągu 7 dni od rozpoczęcia działalności. Wybierz formularz odpowiedni do swojej sytuacji: ZUS ZUA obejmuje ubezpieczenia społeczne i zdrowotne, a ZUS ZZA — tylko zdrowotne. Jeśli pracujesz na etacie i zarabiasz co najmniej minimalne wynagrodzenie, z działalności zwykle opłacasz składkę zdrowotną, ale składki społeczne nie są obowiązkowe. Sprawdź także, czy potrzebujesz rejestracji VAT, kasy fiskalnej lub zezwoleń.
Po założeniu firmy ustal, jak poprowadzisz księgowość, wystawisz faktury i dopilnujesz terminów podatków oraz składek. Przy skali podatkowej rozliczysz dochody z etatu i działalności wspólnie w PIT-36; przy ryczałcie lub podatku liniowym złożysz dla firmy odrębne zeznanie. Etat nie musi przekreślać biznesowego pomysłu — sam założyłem działalność i tak zaplanowałem obowiązki, by nie kolidowały z pracą ani czasem prywatnym.
Jak uruchomić firmę, nie rezygnując z etatu
Zanim założysz firmę, sprawdź ograniczenia wynikające z pracy, wybierz formę działalności i opodatkowania, ustal składki oraz zaplanuj codzienne obowiązki.
- Sprawdź ograniczenia związane z etatem. Przejrzyj umowę o pracę i ewentualny zakaz konkurencji. Nie prowadź firmy w czasie pracy ani przy użyciu sprzętu lub kontaktów pracodawcy, a także nie pozyskuj jego klientów. Zwykle nie musisz informować pracodawcy o działalności, chyba że wymagają tego przepisy dotyczące Twojego stanowiska lub pracodawcy. Szczególne ograniczenia mogą obejmować pracowników administracji publicznej.
- Wybierz formę działalności. Przy niewielkim biznesie rozważ działalność nierejestrowaną. W 2026 r. jej przychód nie może przekroczyć 10 813,50 zł na kwartał; ponadto nie możesz prowadzić działalności gospodarczej w ostatnich 60 miesiącach. W przeciwnym razie załóż jednoosobową działalność gospodarczą. We wniosku CEIDG-1, który złożysz online, podaj m.in. nazwę, adres, zakres działalności i datę rozpoczęcia.
- Dobierz opodatkowanie. Możesz wybrać skalę podatkową, podatek liniowy lub ryczałt, jeśli pozwala na niego rodzaj działalności. Karta podatkowa przysługuje tylko w ograniczonych przypadkach. Przy skali dochody z etatu i firmy sumują się, więc mogą przekroczyć próg podatkowy. Ryczałt płacisz od przychodu i nie odliczasz kosztów. Sprawdź też, czy usługi dla obecnego lub byłego pracodawcy nie wykluczają preferencyjnej formy. Przy skali uzgodnij z pracodawcą rozliczanie kwoty zmniejszającej podatek, aby nie uwzględnić jej dwa razy.
- Ustal składki ZUS. Jeśli podstawa wynagrodzenia z etatu wynosi co najmniej minimalne wynagrodzenie, z działalności co do zasady nie płacisz obowiązkowych składek społecznych, ale nadal opłacasz składkę zdrowotną. Liczy się wysokość wynagrodzenia, a nie wymiar etatu; przy kilku umowach uwzględnij ich łączną podstawę. Gdy wynagrodzenie jest niższe od minimalnego, składki społeczne z działalności mogą być obowiązkowe. W ciągu 7 dni zgłoś właściwy tytuł ubezpieczenia: zwykle na ZUS ZZA, a jeśli podlegasz ubezpieczeniom społecznym — na ZUS ZUA. Sprawdź aktualne zasady i wysokość składki zdrowotnej dla wybranej formy opodatkowania.
- Zaplanuj rozliczenia i budżet. Przy skali rozliczysz etat i firmę na PIT-36, natomiast przy podatku liniowym lub ryczałcie złożysz osobne zeznanie dotyczące działalności. Prowadź wymaganą ewidencję i pilnuj terminów podatków oraz składek. Uwzględnij VAT, jeśli nie przysługuje Ci zwolnienie, a także koszty księgowości, sprzętu, oprogramowania, telefonu i reklamy. Odliczaj tylko wydatki związane z działalnością, racjonalne i udokumentowane; ryczałt nie pozwala odliczać kosztów uzyskania przychodu.
- Rozdziel pracę i zaplanuj czas. Prowadź firmę poza godzinami etatu, chyba że uzgodnisz inaczej. Nie dopuść, by dodatkowe zlecenia obniżały jakość Twojej pracy lub naruszały obowiązki pracownicze. Zarezerwuj czas na klientów, księgowość i odpoczynek, aby uniknąć zaległości i przeciążenia. Pamiętaj też, że praca w firmie podczas zwolnienia lekarskiego może zagrozić prawu do zasiłku.
| Obszar | Warunek | Skutek / dane |
|---|---|---|
| Zakaz konkurencji | Sprawdź umowę o pracę | Zakaz może ograniczać działalność konkurencyjną |
| Obowiązki pracownika | Oddziel firmę od etatu | Bez pracy firmowej w godzinach etatu; chroń dane i klientów pracodawcy |
| Zgoda pracodawcy | Wybrane stanowiska publiczne | Może być wymagana przed rozpoczęciem działalności |
| ZUS społeczny | Wynagrodzenie z etatu ≥ 4 806 zł brutto/mies. | Z działalności co do zasady bez składek społecznych |
| ZUS społeczny | Wynagrodzenie z etatu < 4 806 zł brutto/mies. | Składki społeczne z działalności obowiązkowe |
| Składka zdrowotna | Etat + działalność | Zwykle należna z obu tytułów; wysokość zależy od formy opodatkowania |
| Skala podatkowa | 12% / 32%; próg 120 000 zł | Dochody z etatu i firmy sumują się; PIT-36 |
| Podatek liniowy | 19% dochodu | Brak prawa przy usługach dla obecnego lub byłego pracodawcy w tym samym zakresie |
| Ryczałt | Stawka zależna od rodzaju działalności | Podatek od przychodu; kosztów nie odlicza się |
Zakaz konkurencji i obowiązki wobec pracodawcy
Łączenie etatu z własną firmą wymaga sprawdzenia umowy, rozdzielenia obowiązków i dopilnowania rozliczeń.
- Sprawdź umowę o pracę. Zweryfikuj zakaz konkurencji i wymóg zgody pracodawcy. Podobna działalność, zwłaszcza obsługa jego klientów, może skutkować konsekwencjami pracowniczymi lub finansowymi.
- Chroń interesy pracodawcy. Dbaj o dobro zakładu i nie ujawniaj informacji, których upublicznienie mogłoby mu zaszkodzić. Dlatego prowadź firmę poza godzinami pracy, nie używaj bez zgody sprzętu pracodawcy i nie wykorzystuj służbowych kontaktów do własnych celów.
- Ustal, czy potrzebujesz zgody. Zazwyczaj nie musisz informować pracodawcy o założeniu firmy, ale rozmowa może zapobiec nieporozumieniom. Dodatkowe ograniczenia lub obowiązek uzyskania zgody dotyczą m.in. części pracowników administracji publicznej; sprawdź przepisy właściwe dla swojego stanowiska i grupy zawodowej.
- Rozdziel obowiązki i zaplanuj czas. Zajmuj się firmą po pracy, a zadania etatowe wykonuj terminowo. Realistyczny harmonogram i czas na odpoczynek pomagają ograniczyć przeciążenie, wypalenie i problemy w życiu prywatnym.
- Dobierz formę opodatkowania i pilnuj rozliczeń. Przy skali podatkowej dochody z etatu i firmy sumują się, co może podnieść podatek; prawidłowo rozlicz też kwotę zmniejszającą podatek. Podatek liniowy i ryczałt wymagają odrębnych zeznań, a świadczenie usług obecnemu lub byłemu pracodawcy może wiązać się z ograniczeniami. Przed wyborem sprawdź aktualne przepisy i swoją sytuację.
- Sprawdź obowiązki wobec ZUS. Jeśli podstawa wynagrodzenia z etatu wynosi co najmniej minimalne wynagrodzenie, z działalności co do zasady opłacasz składkę zdrowotną, ale nie składki społeczne. Przy niższym wynagrodzeniu mogą być należne także składki społeczne. Liczy się wysokość wynagrodzenia, nie wymiar etatu; składka zdrowotna z firmy jest odrębna od tej potrącanej z pensji.
- Pamiętaj o formalnościach i kosztach. Zarejestruj firmę, a następnie terminowo składaj wymagane zgłoszenia i rozliczenia. Uwzględnij podatki, składki, księgowość, sprzęt, oprogramowanie, media, reklamę i inne wydatki. Odliczaj tylko koszty uzasadnione działalnością i odpowiednio udokumentowane.
- Rozważ bezpieczny start. Etat zapewnia stały dochód, a firma pozwala przetestować pomysł i stopniowo rozwijać dodatkowe źródło zarobku. Przy niewielkiej skali sprawdź możliwość prowadzenia działalności nierejestrowanej, która podlega limitom przychodów i pozostałym warunkom określonym w przepisach.
Składki ZUS przy etacie i własnej firmie
Etat można łączyć z własną firmą, nie rezygnując od razu ze stałej pensji. O obowiązku opłacania składek społecznych z działalności decyduje wysokość wynagrodzenia z umowy o pracę: jeśli podstawa wynosi co najmniej minimalną pensję, czyli 4 806 zł brutto miesięcznie, składki te co do zasady nie są obowiązkowe. Liczy się kwota wynagrodzenia, a przy kilku umowach — ich suma, nie wymiar etatu.
W takiej sytuacji pracodawca opłaca składki społeczne od etatu, a przedsiębiorca — składkę zdrowotną od działalności. Trzeba ją płacić z każdego tytułu, nawet jeśli składkę zdrowotną potrącają już z pensji. Gdy wynagrodzenie z etatu jest niższe od minimalnego, działalność może stanowić dodatkowy tytuł do ubezpieczeń, a więc wiązać się także ze składkami społecznymi. Warto również sprawdzić zasady podczas urlopu bezpłatnego, który nie zawsze zwalnia z obowiązków związanych z firmą.
Składka zdrowotna zależy od formy opodatkowania i wyników firmy. Przy skali podatkowej wynosi 9% dochodu, a przy podatku liniowym — 4,9%; w obu przypadkach obowiązuje składka minimalna. Na ryczałcie jej wysokość zależy od rocznego przychodu. W 2026 roku wynosi miesięcznie 498,35 zł przy przychodzie do 60 000 zł, 830,58 zł przy przychodzie powyżej 60 000 zł i do 300 000 zł oraz 1 495,04 zł po przekroczeniu 300 000 zł. Są to składki z działalności, niezależne od składki naliczanej od pensji.
Etat nie zawsze chroni przed dodatkowymi składkami z działalności
Jeśli pensja nie osiąga minimalnego progu, składki opłacane przez pracodawcę mogą nie pokrywać wszystkich obowiązków. Z działalności mogą być wtedy należne składki społeczne i zdrowotna, zależnie od podstawy wymiaru oraz zbiegu tytułów do ubezpieczeń. Po założeniu firmy zgłoś się do ZUS w ciągu 7 dni; jeśli podlegasz tylko ubezpieczeniu zdrowotnemu, właściwym dokumentem jest na przykład ZUS ZZA. Po zmianie pensji lub warunków zatrudnienia ponownie sprawdź zasady rozliczeń.
Ulga na start i składki preferencyjne nie zawsze przynoszą oszczędność, jeśli etat już zwalnia z opłacania składek społecznych z działalności. Osobno sprawdź zasady, jeśli firma ma świadczyć usługi na rzecz obecnego lub byłego pracodawcy. Wykonywanie tych samych czynności co na etacie może ograniczyć wybór opodatkowania i prawo do ulg. Przed założeniem firmy przeanalizuj więc umowę o pracę i zasady rozliczeń, by uniknąć dodatkowych kosztów.
Stały dochód z etatu może uzupełniać zarobki z firmy, ale oba zajęcia wymagają dobrej organizacji. Nie prowadź działalności w czasie pracy ani kosztem pracodawcy, a w umowie sprawdź, czy obowiązuje zakaz konkurencji. Uwzględnij też koszty poza ZUS — podatki, księgowość, sprzęt i oprogramowanie. Przed startem przygotuj budżet i sprawdź aktualne zasady ZUS.
Wskazówka: po każdej zmianie pensji, na przykład podwyżce lub przejściu na urlop bezpłatny, ponownie sprawdź zbieg tytułów do ubezpieczeń — może zmienić się zakres składek należnych z działalności.
Jak wybrać formę opodatkowania i rozliczać dochody
Wybierz formę opodatkowania, porównując prognozowane przychody, koszty i stawki właściwe dla branży. Skala podatkowa oznacza 12% podatku do 120 000 zł dochodu i 32% od nadwyżki; umożliwia też korzystanie z części ulg oraz wspólne rozliczenie z małżonkiem. Podatek liniowy wynosi 19% dochodu, ale ogranicza te możliwości. Ryczałt obejmuje stawki od 2% do 17% przychodu, zależnie od rodzaju usług, lecz nie pozwala odliczać kosztów. Dlatego przy wysokich wydatkach korzystniejsza może być forma opodatkowania dochodu, nawet jeśli jej stawka jest wyższa.
Przy łączeniu etatu z firmą wynagrodzenie z pracy sumuje się z dochodem z działalności opodatkowanej skalą i może przenieść Cię do wyższego progu. Skoro już tu jesteś, Sprawdź, jak rozliczyć koszty uzyskania przychodu na pół etatu. Firmę rozliczasz wtedy na PIT-36. Przy podatku liniowym składasz PIT-36L, a przy ryczałcie PIT-28; dochód z etatu wykazujesz w osobnym zeznaniu. Zanim wybierzesz liniowy lub ryczałt, sprawdź ograniczenia dotyczące usług dla obecnego albo byłego pracodawcy — w określonych sytuacjach tracisz prawo do tych form. Porównaj kilka wariantów na podstawie rocznych przychodów i kosztów, zamiast kierować się samą reklamowaną stawką.
Porządek w dokumentach i składkach uchroni cię przed kosztownymi błędami
Dokumentuj wydatki firmowe, na przykład fakturami, i upewnij się, że służą uzyskaniu przychodu. Sprzęt, oprogramowanie, szkolenia, najem biura czy podróże służbowe mogą obniżyć dochód opodatkowany skalą lub liniowo. Ryczałtowiec nie odliczy tych kosztów, dlatego powinien starannie przypisywać przychody do właściwych stawek. Zapisuj terminy zaliczek i składek, oddzielaj transakcje prywatne od firmowych oraz regularnie kontroluj ewidencję. Księgowość internetowa lub biuro rachunkowe mogą przy tym oszczędzić czas.
Przy etacie znaczenie ma wysokość wynagrodzenia, a nie liczba przepracowanych godzin. Jeśli podstawa z umowy o pracę wynosi co najmniej minimalne wynagrodzenie, z działalności co do zasady opłacasz składkę zdrowotną; przy niższej pensji mogą dojść składki społeczne. A jak już mówimy o tym, dowiedz się, jak przekonać rekrutera podczas rozmowy o pracę. Składkę zdrowotną płacisz również z firmy, a sposób jej obliczania zależy od formy opodatkowania. Przed rozpoczęciem działalności sprawdź zakaz konkurencji, nie prowadź firmy w godzinach pracy i uwzględnij w budżecie księgowość, sprzęt, internet oraz promocję. Dzięki temu ograniczysz ryzyko kosztownych pomyłek.
Wskazówka: przed wyborem opodatkowania policz nie tylko podatek, lecz także składkę zdrowotną — jej zasady zależą od formy rozliczeń, więc najniższa stawka podatku nie zawsze oznacza najniższe łączne obciążenia.