Z ulgi w opłacaniu składek ZUS w ramach tarczy antykryzysowej mogli skorzystać przede wszystkim mali przedsiębiorcy, osoby samozatrudnione i duchowni. Jeżeli ciekawi cię ten temat to sprawdź, kiedy nie płacisz Funduszu Pracy. Firma zgłoszona jako płatnik przed 1 lutego 2020 r., która 29 lutego zatrudniała mniej niż 10 ubezpieczonych, mogła uzyskać pełne zwolnienie ze składek za siebie i zgłoszone osoby. Do limitu nie wliczano pracowników młodocianych. Z kolei przedsiębiorstwa zatrudniające od 10 do 49 ubezpieczonych mogły ubiegać się o zwolnienie z połowy należnych składek.
Osoba samozatrudniona, która opłacała składki wyłącznie za siebie, mogła skorzystać ze zwolnienia, jeśli prowadziła działalność przed 1 kwietnia 2020 r., a jej przychód w pierwszym miesiącu objętym wnioskiem nie przekraczał 300% prognozowanego przeciętnego wynagrodzenia, czyli 15 681 zł. Później rozszerzono zasady: wsparcie objęło również osoby z wyższym przychodem, o ile ich dochód nie przekraczał 7 000 zł. Z ulgi mogli skorzystać także przedsiębiorcy korzystający z ulgi na start i opłacający tylko składkę zdrowotną, jeśli spełniali odpowiednie limity przychodu lub dochodu.
Firmy mogły zachować ciągłość ubezpieczenia mimo umorzenia składek
Zwolnienie obejmowało składki na ubezpieczenia społeczne i zdrowotne oraz na Fundusz Pracy, Fundusz Solidarnościowy, FGŚP i Fundusz Emerytur Pomostowych. Podstawowy okres wsparcia obejmował marzec, kwiecień i maj 2020 r. Państwo pokrywało składki przedsiębiorcy oraz jego pracowników lub zleceniobiorców. Mikrofirmy spełniające warunki mogły uzyskać pełne zwolnienie, natomiast firmy zatrudniające od 10 do 49 osób — zwolnienie z połowy wykazanych należności.
By skorzystać z pomocy, należało złożyć w ZUS wniosek RDZ oraz przekazać wymagane deklaracje rozliczeniowe lub raporty za miesiące objęte zwolnieniem — co do zasady do 30 czerwca 2020 r. ZUS umarzał składki, ale okres zwolnienia nadal liczył się do uprawnień emerytalnych i rentowych, a ubezpieczeni zachowywali prawo do świadczeń zdrowotnych. Zasadniczo wsparcia nie przyznawano firmom, które w grudniu 2019 r. znajdowały się w trudnej sytuacji i miały nieuregulowane należności, w tym składki wobec ZUS.
Zwolnienie ze składek ZUS w ramach tarczy antykryzysowej
Poniżej przedstawiamy, kto mógł ubiegać się o zwolnienie ze składek ZUS na podstawie przepisów tarczy antykryzysowej z 2020 r., jakie limity i warunki obowiązywały oraz jak należało złożyć wniosek.
- Mikrofirmy zgłaszające mniej niż 10 ubezpieczonych – firma mogła ubiegać się o zwolnienie, jeśli zgłosiła się w ZUS jako płatnik przed 1 lutego 2020 r. i na 29 lutego zgłaszała do ubezpieczeń społecznych mniej niż 10 osób. Późniejsze przepisy objęły pomocą także płatników zarejestrowanych w lutym lub marcu; w ich przypadku liczyła się liczba ubezpieczonych odpowiednio na 31 marca lub 30 kwietnia 2020 r. Przy ustalaniu limitu pomijano pracowników młodocianych. Zwolnienie obejmowało składki przedsiębiorcy i zatrudnionych, m.in. na umowę o pracę lub zlecenie.
- Firmy zatrudniające od 10 do 49 osób – mogły uzyskać zwolnienie z 50% należności wykazanych w deklaracji za dany miesiąc. Podobnie jak w przypadku mikrofirm, przy ustalaniu liczby ubezpieczonych pomijano pracowników młodocianych, a przychód firmy nie podlegał limitowi.
- Samozatrudnieni opłacający składki wyłącznie za siebie – co do zasady musieli prowadzić działalność przed 1 kwietnia 2020 r. Ponadto ich przychód w pierwszym miesiącu objętym wnioskiem nie mógł przekroczyć 300% prognozowanego przeciętnego wynagrodzenia w 2020 r., czyli 15 681 zł. Tarcza 3.0 rozszerzyła pomoc na osoby z wyższym przychodem, których dochód w tym miesiącu nie przekraczał 7 000 zł.
- Przedsiębiorcy korzystający z ulgi na start – mogli ubiegać się o zwolnienie ze składek na obowiązkowe ubezpieczenie zdrowotne, jeśli prowadzili działalność przed 1 kwietnia 2020 r. Musieli też spełnić kryterium przychodu do 15 681 zł albo, przy wyższym przychodzie, kryterium dochodu do 7 000 zł.
- Spółdzielnie socjalne i duchowni – spółdzielnia socjalna mogła skorzystać ze zwolnienia, jeśli zgłosiła się jako płatnik składek przed 1 kwietnia 2020 r. Przepisy przyznały to uprawnienie również duchownym będącym płatnikami składek.
- Składki i okres objęty pomocą – podstawowe zwolnienie obejmowało składki za marzec, kwiecień i maj 2020 r. Dotyczyło ubezpieczeń społecznych i zdrowotnych, Funduszu Pracy, Funduszu Solidarnościowego, FGŚP oraz Funduszu Emerytur Pomostowych. Osoby, które zyskały uprawnienie na podstawie Tarczy 3.0, mogły uzyskać zwolnienie z nieopłaconych składek za kwiecień i maj. W niektórych przypadkach ZUS zwracał składki opłacone za marzec, a określonym grupom także za kwiecień i maj.
- Wniosek i dokumenty rozliczeniowe – wniosek RDZ należało złożyć w ZUS do 30 czerwca 2020 r. Można było przesłać go elektronicznie przez PUE ZUS, pocztą lub wrzucić do skrzynki na dokumenty w placówce ZUS. Do tego samego dnia trzeba było złożyć deklaracje rozliczeniowe lub imienne raporty za marzec, kwiecień i maj, chyba że przepisy zwalniały płatnika z tego obowiązku. Osoby objęte kryterium przychodowym lub dochodowym składały również wymagane oświadczenie.
- Wyłączenia i zachowanie praw ubezpieczeniowych – ze zwolnienia nie mogły skorzystać firmy, które w grudniu 2019 r. znajdowały się w trudnej sytuacji i nie regulowały należności, w tym składek ZUS. Jednocześnie okres zwolnienia uwzględniano przy ustalaniu uprawnień emerytalnych i rentowych, a ubezpieczeni zachowywali prawo do świadczeń zdrowotnych. Jeśli ZUS odmówił zwolnienia, można było w ciągu 14 dni od doręczenia decyzji zwrócić się do Prezesa ZUS o ponowne rozpatrzenie sprawy.
| Obszar | Kto lub co obejmowano | Warunki i liczby | Okres i terminy | Wniosek i dokumenty |
|---|---|---|---|---|
| Mikrofirmy – pełne zwolnienie | Płatnicy składek zatrudniający do 9 osób; zwolnienie obejmowało składki płatnika oraz zgłoszonych przez niego pracowników i zleceniobiorców. |
|
Podstawowo za marzec, kwiecień i maj 2020 r. (3 miesiące). | Wniosek RDZ do ZUS; należało także złożyć wymagane deklaracje rozliczeniowe lub imienne raporty miesięczne, o ile płatnik nie był zwolniony z ich składania. |
| Firmy zatrudniające od 10 do 49 osób | Płatnicy składek zgłaszający od 10 do 49 ubezpieczonych; młodocianych nie uwzględniano w obliczeniu liczby ubezpieczonych. |
|
Podstawowo za marzec, kwiecień i maj 2020 r. | Wniosek RDZ oraz wymagane dokumenty rozliczeniowe za objęte zwolnieniem miesiące. |
| Spółdzielnie socjalne | Płatnik składek będący spółdzielnią socjalną. | Warunkiem było zgłoszenie w ZUS jako płatnik składek przed 1 kwietnia 2020 r. | Podstawowo za marzec, kwiecień i maj 2020 r. | Wniosek RDZ i wymagane dokumenty rozliczeniowe. |
| Samozatrudnieni opłacający składki za siebie | Osoby prowadzące pozarolniczą działalność i opłacające składki wyłącznie na własne ubezpieczenia społeczne lub zdrowotne. |
|
Podstawowo za marzec, kwiecień i maj 2020 r.; szczególne rozszerzenie dla wybranych osób obejmowało kwiecień i maj. | Wniosek RDZ; wymagane było oświadczenie dotyczące przychodu, składane pod rygorem odpowiedzialności karnej za fałszywe oświadczenie. |
| Samozatrudnieni z przychodem powyżej limitu | Osoby opłacające składki wyłącznie za siebie, objęte rozszerzeniem wprowadzonym Tarczą antykryzysową 3.0. |
|
Zwolnienie za nieopłacone składki za kwiecień i maj 2020 r. W przypadku składek za te miesiące przepisy dopuszczały również zwrot należności już opłaconych. | Wniosek RDZ oraz oświadczenie o przychodzie i dochodzie; należało złożyć dokumenty rozliczeniowe, jeśli był taki obowiązek. |
| Osoby korzystające z ulgi na start | Przedsiębiorcy opłacający wyłącznie składkę zdrowotną na podstawie ulgi na start. |
|
Zwolnienie ze składki zdrowotnej za kwiecień i maj 2020 r. | Wniosek RDZ i wymagane oświadczenie o przychodzie lub dochodzie. |
| Duchowni | Duchowni będący płatnikami składek. | Wskazani jako odrębna grupa uprawnionych; nie przypisano im limitu przychodu ani limitu liczby ubezpieczonych. | Podstawowo za marzec, kwiecień i maj 2020 r. | Wniosek RDZ i dokumenty wymagane dla danej sytuacji płatnika. |
| Rodzaje składek objętych zwolnieniem |
|
Zakres zależał od rodzaju ubezpieczeń i funduszy należnych za danego płatnika lub ubezpieczonego. | Składki wykazywano w dokumentach rozliczeniowych ZUS za właściwe miesiące. | |
| Okres zwolnienia | Standardowy okres wskazywany w regulacjach to 3 miesiące: marzec, kwiecień i maj 2020 r. |
|
Za każdy miesiąc należało złożyć właściwe dokumenty rozliczeniowe, chyba że płatnik był ustawowo zwolniony z tego obowiązku. | |
| Termin i sposób złożenia RDZ | Wniosek składał płatnik składek lub osoba upoważniona. | Ostateczny termin wskazany dla wniosków o zwolnienie w ramach tych rozwiązań: 30 czerwca 2020 r. | Dokumenty rozliczeniowe za marzec, kwiecień i maj 2020 r. należało przekazać najpóźniej do 30 czerwca 2020 r., o ile płatnik miał obowiązek ich składania. |
|
| Dane i załączniki do wniosku |
|
Informację o prowadzeniu działalności w sektorze rybołówstwa i akwakultury lub produkcji podstawowej produktów rolnych należało przekazać ZUS, ponieważ obowiązywały tam odrębne limity pomocy publicznej. | Przed wysłaniem warto było sprawdzić kompletność formularza; wniosek elektroniczny wymagał podpisu elektronicznego. | |
| Podpis elektroniczny | Wniosek wysyłany przez PUE ZUS można było podpisać: |
|
Przed wysłaniem należało dołączyć wymagany załącznik, jeśli był właściwy dla wnioskodawcy; system PUE ZUS informował o brakujących polach lub załącznikach. | |
| Ważne skutki i ograniczenia |
|
Po odmowie zwolnienia można było złożyć do Prezesa ZUS wniosek o ponowne rozpatrzenie sprawy w ciągu 14 dni od doręczenia decyzji. | Informację o rozstrzygnięciu ZUS przekazywał na PUE ZUS lub pocztą. | |
Jak tarcza antykryzysowa 3.0 rozszerzyła grono uprawnionych?
Analizując zmiany wprowadzone przez Tarczę antykryzysową 3.0, zauważyłem, że najważniejsza nowość dotyczyła osób prowadzących firmę i opłacających składki wyłącznie za siebie. Wcześniej o zwolnienie mogły ubiegać się osoby, których miesięczny przychód nie przekraczał 300% prognozowanego wynagrodzenia, czyli 15 681 zł. Więcej w tym temacie napisaliśmy w tym artykule. Nowe przepisy rozszerzyły tę możliwość na przedsiębiorców z wyższym przychodem, jeśli ich dochód w miesiącu objętym wnioskiem nie przekroczył 7 000 zł.
Ponadto z rozszerzenia mogli skorzystać przedsiębiorcy korzystający z ulgi na start i opłacający wyłącznie składkę zdrowotną. Warunkiem było zmieszczenie się w limicie przychodu 15 681 zł albo osiągnięcie wyższego przychodu przy dochodzie nieprzekraczającym 7 000 zł. W obu przypadkach działalność musieli prowadzić przed 1 kwietnia 2020 r. Nowe uprawnienia obejmowały nieopłacone składki za kwiecień i maj, a w określonych przypadkach także składki już uregulowane.
Ulga objęła także firmy zatrudniające do 49 osób
Zmiany objęły również firmy zgłaszające od 10 do 49 ubezpieczonych. Mogły one ubiegać się o zwolnienie z 50% należności wykazanych w deklaracji za dany miesiąc. Przy ustalaniu liczby ubezpieczonych pomijano pracowników młodocianych. Z kolei płatnicy zgłaszający mniej niż 10 osób mogli ubiegać się o pełne zwolnienie bez kryterium przychodowego. Pomoc obejmowała składki przedsiębiorcy oraz zatrudnionych pracowników lub zleceniobiorców. Mała wstawka: Sprawdź, kto opłaca składki podczas urlopu wychowawczego.
W rezultacie z pomocy mogły skorzystać także osoby, które wcześniej wykluczał z niej zbyt wysoki przychód lub korzystanie z ulgi na start. Zwolnienie obejmowało między innymi składki społeczne i zdrowotne oraz należności na Fundusz Pracy, Fundusz Solidarnościowy, FGŚP i Fundusz Emerytur Pomostowych. Państwo traktowało zwolnione składki jako opłacone, dzięki czemu okres zwolnienia zachowywał znaczenie dla przyszłej emerytury, renty i świadczeń chorobowych. Wniosek RDZ wraz z wymaganymi dokumentami rozliczeniowymi należało przekazać do ZUS do 30 czerwca 2020 r.
Ciekawostka: Zwolnienie z ZUS nie oznaczało przerwy w ubezpieczeniu — składki uznawano za opłacone, więc okres ten mógł liczyć się do przyszłej emerytury, renty i świadczeń chorobowych.
Które składki obejmowało zwolnienie i za jaki okres przysługiwało?
Lista obejmuje składki objęte zwolnieniem w ramach Tarczy Antykryzysowej 3.0 oraz okres, którego ono dotyczyło.
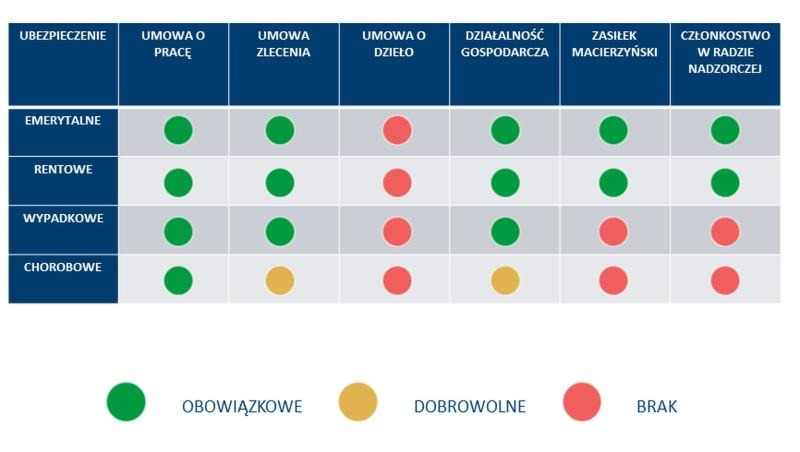
- Ubezpieczenia społeczne — zwolnienie obejmowało składki emerytalne, rentowe, chorobowe i wypadkowe. Uprawnieni płatnicy mogli skorzystać z niego zarówno w odniesieniu do własnych składek, jak i składek za zgłoszonych pracowników lub zleceniobiorców.
- Ubezpieczenie zdrowotne — zwolnienie obejmowało składkę zdrowotną przedsiębiorcy oraz, zależnie od sytuacji, osób objętych zwolnieniem. Co ważne, osoba zwolniona i zgłoszeni przez nią członkowie rodziny zachowywali prawo do świadczeń zdrowotnych.
- Pozostałe fundusze — ponadto zwolnienie obejmowało składki na Fundusz Pracy, Fundusz Solidarnościowy, Fundusz Gwarantowanych Świadczeń Pracowniczych oraz Fundusz Emerytur Pomostowych.
- Podstawowy okres zwolnienia — co do zasady obejmował marzec, kwiecień i maj 2020 r. Składki za te miesiące rozliczano w kolejnych miesiącach, a ich koszt pokrywało państwo. Jednocześnie zwolnienie nie przerywało ubezpieczenia: ten okres uwzględniano m.in. przy ustalaniu prawa do emerytury, rent i świadczeń chorobowych.
- Rozszerzenie w Tarczy Antykryzysowej 3.0 — przedsiębiorcy, którzy spełniali określone warunki dochodowe, mogli ubiegać się o zwolnienie za kwiecień i maj 2020 r., nawet jeśli przekroczyli limit przychodu. Z kolei osoby korzystające z ulgi na start mogły wnioskować za te miesiące o zwolnienie ze składek na obowiązkowe ubezpieczenie zdrowotne.
Jak złożyć wniosek RDZ do ZUS i jakie dokumenty przygotować?
Lista wyjaśnia, jak przygotować i złożyć wniosek RDZ o zwolnienie z opłacania składek ZUS oraz jakie dokumenty i informacje do niego dołączyć.
- Sprawdź, czy możesz ubiegać się o zwolnienie. Najpierw zweryfikuj warunki dotyczące liczby osób zgłoszonych do ubezpieczeń, daty rozpoczęcia działalności oraz tego, czy opłacasz składki wyłącznie za siebie. W opisywanych przepisach zwolnienie obejmowało m.in. mikrofirmy zgłaszające mniej niż 10 ubezpieczonych, a w określonych przypadkach także płatników zatrudniających od 10 do 49 osób, osoby prowadzące działalność na własny rachunek i duchownych. Przy ustalaniu liczby ubezpieczonych pomijano pracowników młodocianych. Niektórzy samozatrudnieni musieli też spełnić limit przychodu albo warunek dotyczący dochodu — zależnie od rodzaju uprawnienia.
- Ustal okres i rodzaj składek objętych wnioskiem. W historycznych rozwiązaniach Tarczy Antykryzysowej RDZ obejmował wskazane miesiące 2020 r. — zasadniczo okres od marca do maja, a w przypadku niektórych grup od kwietnia do maja. Zwolnienie dotyczyło składek na ubezpieczenia społeczne i zdrowotne oraz należności na odpowiednie fundusze, m.in. Fundusz Pracy, Fundusz Solidarnościowy, FGŚP i FEP. Sprawdź okres i zakres właściwy dla Twojej sytuacji, ponieważ zależały one od podstawy uprawnienia.
- Przygotuj dane płatnika i informacje potwierdzające uprawnienie. Zbierz imię i nazwisko albo nazwę skróconą, NIP i REGON, a jeśli ich nie nadano — PESEL lub serię i numer dokumentu tożsamości. Przygotuj także adres do korespondencji oraz dane potwierdzające, do której kategorii wnioskodawców należysz. Jeśli opłacasz składki wyłącznie za siebie, podaj informacje o przychodzie, a w przypadkach przewidzianych przepisami również o dochodzie z właściwego miesiąca.
- Wypełnij odpowiednią część formularza RDZ. Wybierz blok pasujący do Twojej sytuacji: płatnik zgłaszający ubezpieczonych, przedsiębiorca opłacający składki wyłącznie za siebie albo duchowny. Następnie uzupełnij wymagane pola, w tym adres do korespondencji, i złóż oświadczenia potwierdzające spełnienie warunków. Podaj zgodne ze stanem faktycznym informacje o przychodzie lub dochodzie. W opisywanych przepisach za fałszywe oświadczenie groziła odpowiedzialność karna.
- Dołącz wymagane załączniki. Przy składaniu wniosku elektronicznego dołącz dokument z informacjami wymaganymi w związku z udzielaną pomocą publiczną, jeśli był potrzebny dla wybranej kategorii. Ponadto wskaż, czy prowadzisz działalność w sektorze rybołówstwa i akwakultury albo w zakresie produkcji podstawowej produktów rolnych. W tych obszarach mogą obowiązywać odrębne limity pomocy publicznej.
- Złóż i podpisz wniosek. Wniosek RDZ można było przekazać elektronicznie przez PUE ZUS albo papierowo — pocztą lub do skrzynki na dokumenty w placówce ZUS. W PUE ZUS formularz można było utworzyć w części z dokumentami roboczymi lub w katalogu usług. Przed wysłaniem sprawdź formularz, zapisz go i dołącz wymagane pliki. Wniosek elektroniczny podpisz podpisem zaufanym, kwalifikowanym albo osobistym (e-dowodem).
- Przekaż dokumenty rozliczeniowe i zachowaj potwierdzenie. Za miesiące objęte zwolnieniem należało złożyć deklaracje rozliczeniowe lub imienne raporty miesięczne w wymaganym terminie, chyba że płatnik nie musiał ich składać. Zachowaj potwierdzenie wysłania RDZ i sprawdzaj korespondencję z ZUS. Jeśli ZUS odmówił zwolnienia, można było zwrócić się do Prezesa ZUS o ponowne rozpatrzenie sprawy — w ciągu 14 dni od doręczenia decyzji.
Źródła:
- http://paulinachebel.pl/tarcza-antykryzysowa-zwolnienie-ze-skladek-zus-komu-przysluguje/
- https://next.gazeta.pl/next/7,173953,25848843,tarcza-antykryzysowa-jak-zlozyc-wniosek-o-zwolnienie-ze-skladek.html
- https://www.bankier.pl/wiadomosc/Zwolnienie-ze-sladek-ZUS-jak-zlozyc-wniosek-i-kto-skorzysta-7853373.html
- https://www.money.pl/gospodarka/zwolnienie-ze-skladek-zus-gdzie-znalezc-nowy-wniosek-i-jak-go-wypelnic-poradnik-6502252852402305a.html
- https://www.pit.pl/aktualnosci/tarcza-antykryzysowa-na-jakie-wsparcie-mozna-liczyc-z-zus-981678
- https://br-progres.pl/blog/tarcza-antykryzysowa-zus-2/
- https://www.zus.pl/-/tarcza-antykryzysowa-6-0-jakie-wsparcie-mozna-otrzymac-z-zus-