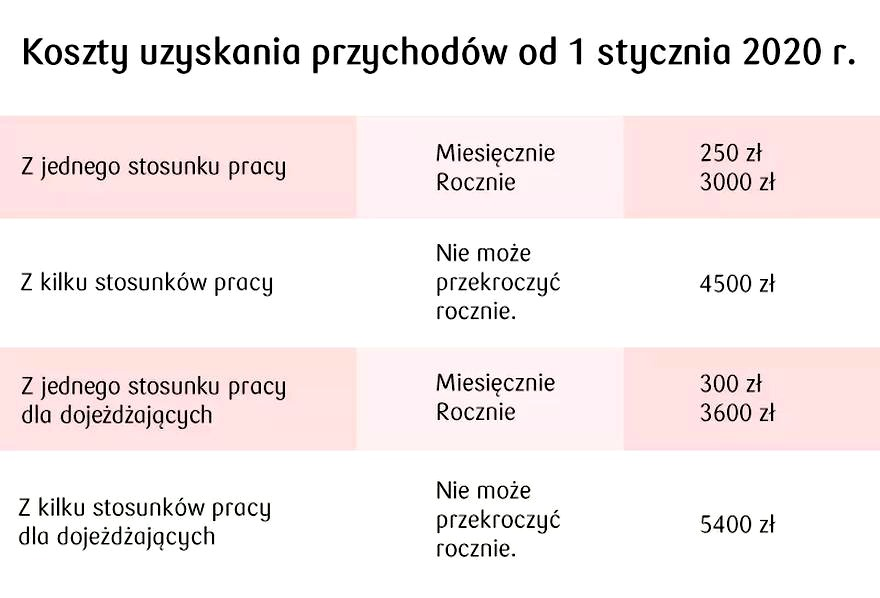
Nie — samo zatrudnienie na pół etatu nie obniża pracowniczych kosztów uzyskania przychodu. Przy umowie o pracę stosuję kwoty ryczałtowe określone w art. 22 ust. 2 ustawy o PIT, niezależnie od liczby przepracowanych godzin i wysokości pensji. Jeśli zgłębiasz tę tematykę, sprawdź, jak rozliczyć PIT w Szwecji. Dlatego przy jednym etacie w miejscowości, w której znajduje się zakład pracy, koszty wynoszą 250 zł miesięcznie, maksymalnie 3000 zł rocznie.
- Pół etatu nie zmniejsza pracowniczych kosztów uzyskania przychodu — przy takim samym okresie zatrudnienia przysługują takie same kwoty jak przy pełnym etacie.
- Przy jednej umowie o pracę koszty wynoszą 250 zł miesięcznie, maksymalnie 3000 zł rocznie. Jeśli mieszkasz poza miejscowością zakładu pracy i spełniasz pozostałe warunki, możesz stosować 300 zł miesięcznie, maksymalnie 3600 zł rocznie.
- Jeśli pracujesz tylko przez część roku, koszty nalicza się za miesiące uzyskiwania przychodu. Przy kilku etatach roczny limit wynosi 4500 zł dla kosztów podstawowych albo 5400 zł dla podwyższonych.
- Podwyższone koszty wymagają zamieszkania w innej miejscowości niż zakład pracy oraz nieotrzymywania dodatku za rozłąkę ani nieopodatkowanego zwrotu kosztów dojazdu. Oświadczenie pracodawcy pozwala uwzględniać je przy obliczaniu zaliczek; można je też rozliczyć w zeznaniu rocznym.
- Jeśli wydatki na dojazd przekraczają ryczałt, można zamiast niego odliczyć udokumentowane wydatki na imienne bilety okresowe. Nie można łączyć ich z ryczałtem; paliwo, taksówki i bilety jednorazowe nie uprawniają do takiego rozliczenia.
- Pracodawca wykazuje koszty w PIT-11. Kwoty przenosi się do PIT-37 lub PIT-36, pilnując rocznych limitów. Koszty obniżają dochód podlegający opodatkowaniu, a nie sam podatek.
Jeśli mieszkam w innej miejscowości niż ta, w której pracuję, mogę skorzystać z podwyższonych kosztów: 300 zł miesięcznie i maksymalnie 3600 zł rocznie — pod warunkiem że nie otrzymuję dodatku za rozłąkę ani zwrotu kosztów dojazdu. Przy kilku stosunkach pracy roczne limity wynoszą 4500 zł dla pracownika miejscowego albo 5400 zł dla zamiejscowego spełniającego wymagane warunki. Żadnej z tych kwot nie dzieli się na pół z powodu zatrudnienia w niepełnym wymiarze.
Pół etatu nie obniża kosztów — liczy się czas pracy w roku
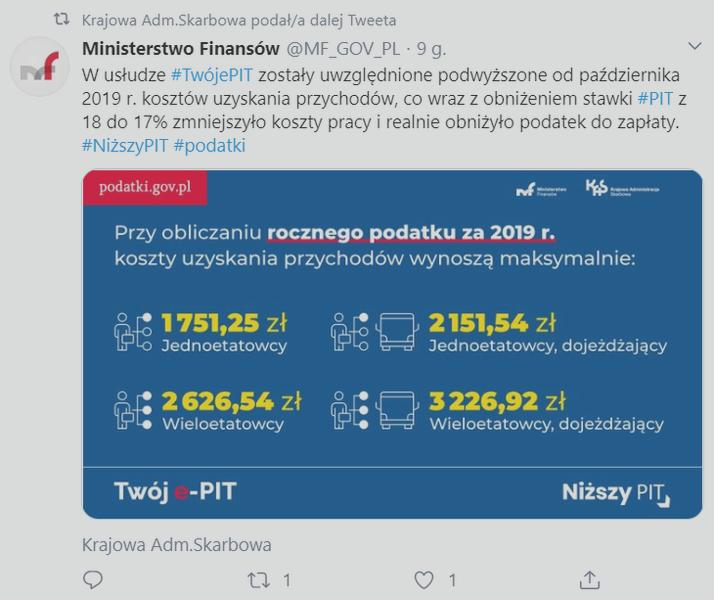
Znaczenie ma natomiast liczba miesięcy, w których w danym roku uzyskuję przychód ze stosunku pracy. Jeśli pracuję przez 6 miesięcy na pół etatu w miejscowości zakładu, podstawowe koszty wyniosą 6 × 250 zł, czyli 1500 zł; za 7 miesięcy będą to 1750 zł. Pod tym linkiem znajdziesz artykuł, w którym o tym pisaliśmy. Łączną kwotę zmniejsza więc krótszy okres zatrudnienia, a nie niepełny wymiar czasu pracy. Pracodawca uwzględnia koszty przy obliczaniu zaliczek i wykazuje ich wysokość w PIT-11.
Ponadto mogę w zeznaniu rocznym rozliczyć wyższe, rzeczywiście poniesione wydatki na dojazd, jeśli przekraczają ryczałt, a ja mam imienne bilety okresowe na autobus, pociąg, prom lub komunikację miejską. Takie wydatki zastępują koszty ryczałtowe, a nie powiększają ich. Zatem przy takim samym okresie zatrudnienia i tych samych warunkach pół etatu daje takie same standardowe koszty uzyskania przychodu jak pełny etat.
Koszty uzyskania przychodu przy pracy na pół etatu
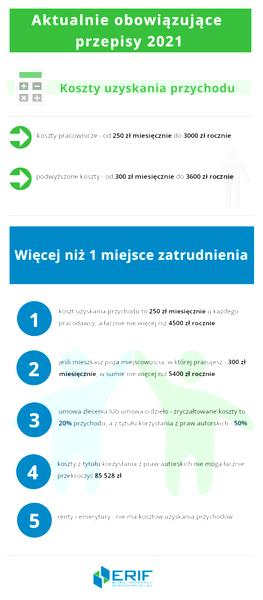
Poniższa lista pokazuje, jak ustalić pracownicze koszty uzyskania przychodu przy pracy na pół etatu, kiedy przysługuje podwyższona stawka i jak rozliczyć koszty w zeznaniu rocznym. Wymiar etatu nie zmienia ustawowych limitów.
- Najpierw ustal właściwą stawkę miesięczną. Przy jednym stosunku pracy odliczysz 250 zł miesięcznie, maksymalnie 3000 zł rocznie, jeśli mieszkasz w tej samej miejscowości co zakład pracy. Jeśli mieszkasz gdzie indziej, nie otrzymujesz dodatku za rozłąkę, a pracodawca nie zwraca Ci nieopodatkowanych kosztów dojazdu, możesz odliczyć 300 zł miesięcznie, maksymalnie 3600 zł rocznie. Te same zasady obowiązują przy pracy na pół etatu i na pełny etat.
- Następnie uwzględnij miesiące, w których uzyskujesz przychód. Koszty naliczaj za miesiące, w których otrzymujesz przychód ze stosunku pracy. Jeśli pracujesz tylko przez część roku, oblicz limit proporcjonalnie do liczby tych miesięcy, nie przekraczając rocznego maksimum. Gdy w jednym miesiącu otrzymasz wynagrodzenia należne za kilka miesięcy, nie odliczysz osobnego miesięcznego kosztu za każdy z nich w chwili wypłaty.
- Aby skorzystać z podwyższonych kosztów, złóż oświadczenie pracodawcy. Potwierdź, że mieszkasz poza miejscowością, w której znajduje się zakład pracy, i spełniasz pozostałe warunki. Możesz użyć PIT-2 albo formularza przyjętego przez pracodawcę. Oświadczenie zachowuje ważność w kolejnych latach, jeśli okoliczności się nie zmienią. Gdy przestaniesz spełniać warunki, poinformuj pracodawcę. Bez oświadczenia uwzględnisz podwyższone koszty w zeznaniu rocznym.
- Jeśli pracujesz na kilku etatach, sprawdź łączny limit. Wynosi on 4500 zł rocznie dla pracownika miejscowego albo 5400 zł dla osoby uprawnionej do podwyższonych kosztów. Jeśli suma kosztów wykazanych przez pracodawców w PIT-11 przekracza właściwy limit, ogranicz ją w zeznaniu rocznym. Możesz też poprosić pracodawcę, by nie uwzględniał kosztów przy obliczaniu zaliczek.
- Przy wysokich wydatkach na dojazdy rozważ rozliczenie imiennych biletów okresowych. Jeśli w ciągu roku wydasz na dojazdy do pracy więcej niż wynoszą przysługujące Ci koszty ryczałtowe, możesz zamiast nich wykazać faktyczne wydatki na imienne bilety okresowe na autobus, kolej, prom lub komunikację miejską. Zachowaj bilety jako potwierdzenie wydatków. Nie odliczysz paliwa, taksówek ani biletów jednorazowych. Nie sumuj kosztów ryczałtowych z wydatkami na bilety. Nie odliczysz też zwrotu kosztów od pracodawcy, chyba że doliczył go do opodatkowanego przychodu.
- Na koniec zweryfikuj kwoty w zeznaniu rocznym. Przenieś koszty z PIT-11 do odpowiedniej rubryki formularza PIT-37 albo PIT-36. Skoryguj je, jeśli przysługuje Ci wyższa stawka, rozliczasz bilety lub przekroczyłeś roczny limit przy kilku etatach. Koszty pracownicze mają charakter ryczałtowy, dlatego co do zasady nie musisz przedstawiać rachunków za zwykłe wydatki związane z pracą. Pomniejszają przychód przed ustaleniem dochodu podlegającego opodatkowaniu.
Ile wynoszą miesięczne i roczne koszty przy jednej lub kilku umowach?
Aby ustalić miesięczne i roczne koszty uzyskania przychodu przy jednej lub kilku umowach o pracę, najpierw sprawdzam, czy mieszkam w tej samej miejscowości co zakład pracy. Przy jednej umowie przysługuje mi wtedy 250 zł miesięcznie, maksymalnie 3000 zł rocznie. To kwota ryczałtowa, więc nie muszę zbierać rachunków za codzienne wydatki związane z pracą.
Przy kilku umowach o pracę pracodawcy mogą naliczać koszty osobno, jednak w zeznaniu rocznym obowiązuje wspólny limit 4500 zł. Na przykład, jeśli przez 12 miesięcy dwa zakłady pracy odliczają po 250 zł miesięcznie, każdy może wykazać po 3000 zł, ale łącznie uwzględnię najwyżej 4500 zł. Nadwyżka nie zwiększy odliczenia, a może wymagać korekty zeznania lub dopłaty podatku.
Jeśli mieszkam w innej miejscowości niż zakład pracy, mogę skorzystać z podwyższonych kosztów: 300 zł miesięcznie przy jednej umowie, czyli najwyżej 3600 zł rocznie. Przy kilku umowach limit roczny wynosi 5400 zł. Muszę jednak spełnić warunki: nie otrzymywać dodatku za rozłąkę ani zwrotu kosztów dojazdu od pracodawcy. Wyjątek stanowi zwrot doliczony do mojego opodatkowanego przychodu. Ponadto wymiar etatu nie wpływa na wysokość kosztów.
Bilety okresowe czy ryczałt? Wybór może obniżyć dochód do opodatkowania
Pracodawca może uwzględniać podwyższone koszty już przy obliczaniu miesięcznych zaliczek, jeśli złożę oświadczenie o spełnianiu warunków, na przykład przez PIT-2 lub system kadrowy. Jeśli go nie złożę, mogę wykazać należną kwotę w zeznaniu rocznym. Oświadczenie zachowuje ważność w kolejnych latach, dopóki moja sytuacja się nie zmieni. Dlatego po przeprowadzce lub uzyskaniu zwrotu kosztów dojazdu powinienem je wycofać.
Warto porównać ryczałtowe koszty z rzeczywistymi wydatkami na imienne bilety okresowe. Mogę uwzględnić bilety na autobus, kolej, prom albo komunikację miejską, jeśli kupiłem je samodzielnie, a pracodawca nie zwrócił mi ich kosztu. W zeznaniu rocznym wybieram jedną metodę, więc nie dodaję biletów do ryczałtu. Nie kwalifikują się natomiast bilety jednorazowe, rachunki za paliwo ani przejazdy taksówką.
Koszty uzyskania przychodu obniżają dochód, od którego oblicza się podatek, a nie sam podatek. Przy jednym etacie w miejscu zamieszkania roczne koszty w wysokości 3000 zł zmniejszają więc dochód do opodatkowania właśnie o tę kwotę. Jeśli pracuję tylko przez część roku, uwzględniam koszty za miesiące, w których uzyskuję przychód. Przy kilku umowach sprawdzam łączną kwotę z informacji PIT-11 i pilnuję właściwego limitu w zeznaniu rocznym.
Wskazówka: Przy pół etatu koszty uzyskania przychodu nie są zmniejszane proporcjonalnie do wymiaru czasu pracy — liczy się liczba umów i miesięcy, w których uzyskujesz przychód, oraz spełnienie warunków do kosztów podstawowych lub podwyższonych.
Kiedy pracownikowi przysługują podwyższone koszty za dojazdy?
Podwyższone pracownicze koszty uzyskania przychodu z tytułu dojazdów wynoszą 300 zł miesięcznie, czyli maksymalnie 3600 zł rocznie przy jednym stosunku pracy. Aby z nich skorzystać, musisz spełnić warunki dotyczące miejsca zamieszkania, dodatku za rozłąkę i zwrotu kosztów dojazdu.
- Mieszkasz w innej miejscowości niż zakład pracy. Twoje stałe lub czasowe miejsce zamieszkania musi znajdować się poza miejscowością, w której mieści się zakład pracy. Przepisy nie uzależniają prawa do podwyższonych kosztów ani od odległości, ani od środka transportu. Dlatego mogą z nich korzystać także osoby pracujące zdalnie, jeśli spełniają pozostałe warunki.
- Nie otrzymujesz dodatku za rozłąkę. Jeśli go otrzymujesz, nie możesz stosować podwyższonych kosztów. Przy jednym stosunku pracy wynoszą one 300 zł miesięcznie, maksymalnie 3600 zł rocznie. Natomiast przy kilku równoczesnych stosunkach pracy roczny limit wzrasta do 5400 zł.
- Pracodawca nie zwraca Ci kosztów dojazdu. Możesz jednak korzystać z podwyższonych kosztów, jeśli pracodawca doliczył zwrot do Twojego przychodu i go opodatkował. Jeśli zwrotu nie opodatkował, podwyższone koszty Ci nie przysługują.
- Złóż pracodawcy oświadczenie, aby stosował wyższe koszty w trakcie roku. Możesz przekazać je między innymi w PIT-2 albo w sposób przyjęty w zakładzie pracy. Dzięki temu pracodawca uwzględni podwyższone koszty przy obliczaniu zaliczek. Oświadczenie zachowuje ważność w kolejnych latach, o ile okoliczności się nie zmienią. Jeśli stracisz prawo do podwyższonych kosztów, na przykład po przeprowadzce, wycofaj oświadczenie.
- Możesz uwzględnić podwyższone koszty w zeznaniu rocznym. Jeśli pracodawca stosował koszty podstawowe, choć spełniasz warunki do podwyższonych, wykaż właściwą kwotę w zeznaniu. Koszty mają charakter ryczałtowy, dlatego nie musisz przedstawiać rachunków za paliwo ani biletów, aby skorzystać z kwoty 300 zł miesięcznie.
- Imienne bilety okresowe mogą pozwolić odliczyć jeszcze więcej. Jeśli faktycznie poniesione przez Ciebie wydatki na dojazd przekraczają roczne koszty ryczałtowe, możesz wykazać w zeznaniu udokumentowane wydatki na imienne bilety okresowe autobusowe, kolejowe, promowe lub na komunikację miejską. Nie dodasz ich jednak do ryczałtu — zastąpią go. Warunku tego nie spełniają bilety jednorazowe, paragony za paliwo ani rachunki za taksówkę. Ponadto zwrot kosztów przez pracodawcę wyklucza to odliczenie, chyba że pracodawca opodatkował go jako Twój przychód.
Jak wykazać koszty uzyskania przychodu w zeznaniu rocznym PIT?
Koszty uzyskania przychodu obniżają dochód, od którego obliczam podatek: odejmuję je od przychodu, a PIT naliczam od pozostałej kwoty. Przy etacie zwykle nie muszę zbierać rachunków, ponieważ pracodawca stosuje ustawowy ryczałt i wykazuje go w informacji PIT-11. Następnie przenoszę tę kwotę do odpowiedniej rubryki zeznania PIT-37 lub PIT-36.
Przy jednym etacie w miejscowości, w której znajduje się zakład pracy, standardowe koszty wynoszą 250 zł miesięcznie, maksymalnie 3000 zł rocznie. Jeśli pracuję równocześnie na kilku etatach, łączny limit wzrasta do 4500 zł. Z kolei gdy mieszkam w innej miejscowości niż zakład pracy, nie otrzymuję dodatku za rozłąkę ani zwrotu kosztów dojazdu, mogę odliczać 300 zł miesięcznie, najwyżej 3600 zł rocznie. Przy kilku etatach limit wynosi wtedy 5400 zł. Wymiar czasu pracy nie wpływa na te kwoty.
Bilety, umowy i limity — jak nie stracić należnych kosztów?
Jeśli dojeżdżam autobusem, koleją, promem lub komunikacją miejską i wydaję więcej niż wynosi ryczałt, mogę wykazać faktyczne wydatki zamiast ryczałtu, pod warunkiem że mam imienne bilety okresowe. Nie łączę tych wydatków z kosztami ryczałtowymi. Ponadto rachunki za paliwo, taksówkę czy bilety jednorazowe nie zastępują wymaganych dokumentów. Gdy otrzymuję kilka informacji PIT-11, sumuję wykazane koszty i pilnuję rocznego limitu w zeznaniu. Jeśli pracodawca nie zastosował podwyższonej stawki, mogę uwzględnić ją samodzielnie, o ile spełniam warunki. Dla zainteresowanych: Sprawdź, ile kosztuje pracodawcę zatrudnienie w 2026 roku.
Przy umowie zleceniu lub o dzieło koszty zwykle wynoszą 20% przychodu, natomiast przy wynagrodzeniu za korzystanie z praw autorskich mogą sięgać 50% — zgodnie z ustawowymi warunkami i limitem. Jeśli udokumentowane wydatki związane ze zleceniem lub dziełem są wyższe, mogę wykazać je zamiast ryczałtu. Przed wysłaniem zeznania porównuję dane z PIT-11 z własnymi obliczeniami, zachowuję bilety i inne dowody, a także sprawdzam, czy nie odliczam kosztów podwójnie ani ponad przysługujący limit.