Aby obliczyć składki ZUS potrącane z pensji, przyjmij wynagrodzenie brutto i uwzględnij oskładkowane składniki wypłaty, takie jak premie, dodatki, nadgodziny czy wynagrodzenie urlopowe. Pracownik finansuje składkę emerytalną (9,76%), rentową (1,5%) i chorobową (2,45%) — łącznie 13,71% podstawy. Składkę wypadkową, której przykładowa stawka wynosi 1,67%, oraz pracodawczą część składek emerytalnej i rentowej opłaca pracodawca.
Najpierw zsumuj trzy składki pracownika i odejmij je od wynagrodzenia brutto. Od pozostałej kwoty oblicz składkę zdrowotną, która zasadniczo wynosi 9%. Przy pensji 5 000 zł brutto składki społeczne wynoszą: 488 zł emerytalnej, 75 zł rentowej i 122,50 zł chorobowej, czyli 685,50 zł łącznie. Podstawa składki zdrowotnej to 4 314,50 zł, a sama składka wynosi 388,31 zł. Podatek, PPK i inne potrącenia również obniżają kwotę „na rękę”, ale nie stanowią składek ZUS finansowanych przez pracownika.
Co naprawdę pomniejsza wypłatę pracownika?
Podstawę składek stanowi zwykle przychód ze stosunku pracy: pensja zasadnicza, premie, wynagrodzenie za nadgodziny, chorobowe czy ekwiwalent za urlop. Niektóre świadczenia nie podlegają jednak oskładkowaniu, m.in. diety i zwrot kosztów podróży służbowej, nagrody jubileuszowe oraz odprawy emerytalne i rentowe. Dlatego sprawdź każdy składnik osobno, zamiast automatycznie naliczać od niego ZUS. Rozpisanie podstawy i stawek w osobnych pozycjach ułatwia kontrolę obliczeń.
Wynik zależy także od aktualnych zasad, wymiaru etatu, limitów podstawy i sytuacji pracownika. Składki opłacane przez pracodawcę nie obniżają pensji, choć zwiększają koszt zatrudnienia. Kwotę netto obliczysz dopiero po odjęciu składek społecznych, zdrowotnej, zaliczki na PIT i ewentualnej wpłaty pracownika do PPK. Przy zmiennych składnikach wynagrodzenia lub nieobecności w trakcie miesiąca oprzyj wyliczenie na prawidłowej liście płac i ewidencji czasu pracy.
Jak rozliczyć wynagrodzenie pracownika krok po kroku
Aby ustalić wynagrodzenie netto i terminowo je wypłacić, uwzględnij rodzaj umowy, składniki pensji oraz oświadczenia pracownika. Następnie oblicz składki i podatek.
- Ustal podstawę wynagrodzenia. Zbierz kwotę brutto z umowy oraz składniki należne za dany miesiąc, takie jak premie, dodatki, nadgodziny, wynagrodzenie chorobowe lub urlopowe i ekwiwalent za urlop. Sprawdź, które składniki podlegają oskładkowaniu — niektóre świadczenia, np. diety w granicach limitów, nagrody jubileuszowe i odprawy, mogą być zwolnione ze składek. Jeśli pracownik przepracował tylko część miesiąca, pomniejsz stałą pensję: przy chorobie stosuj zasadę 1/30 za każdy dzień nieobecności, a przy innych niepłatnych nieobecnościach rozliczaj nieprzepracowane godziny.
- Oblicz składki społeczne pracownika. Od podstawy nalicz składkę emerytalną 9,76%, rentową 1,5% i chorobową 2,45%; przy umowie o pracę składka chorobowa jest obowiązkowa. Nie potrącaj pracownikowi składki wypadkowej, ponieważ finansuje ją pracodawca, podobnie jak swoją część składek emerytalnej i rentowej. Przy umowie zleceniu sprawdź zbieg tytułów do ubezpieczeń oraz status ucznia lub studenta przed ukończeniem 26 lat, bo mogą one zmienić zakres składek.
- Wyznacz składkę zdrowotną. Oblicz ją od wynagrodzenia brutto pomniejszonego o składki społeczne finansowane przez pracownika. Zasadniczo wynosi 9% tej podstawy. Przy niskich przychodach sprawdź, czy przepisy wymagają jej ograniczenia. Z kolei przy zbiegu tytułów ubezpieczenia lub umowie zleceniu zweryfikuj, czy obowiązują inne zasady ustalania podstawy.
- Ustal podstawę i zaliczkę na PIT. Od przychodu odejmij składki społeczne pracownika i koszty uzyskania przychodu: zwykle 250 zł miesięcznie albo 300 zł, jeśli pracownik dojeżdża z innej miejscowości. Zastosuj właściwą stawkę skali podatkowej, a po otrzymaniu PIT-2 uwzględnij wskazaną część miesięcznej kwoty zmniejszającej podatek. Przy umowach cywilnoprawnych sprawdź właściwe koszty — 20% lub, jeśli przysługują, 50% koszty autorskie. Zwolnienie z PIT dla młodych zastosuj dopiero po sprawdzeniu warunków i limitu ulgi.
- Uwzględnij PPK i ustal kwotę netto. Jeśli pracownik uczestniczy w PPK, potrąć jego wpłatę podstawową, zwykle 2% podstawy, oraz zadeklarowaną wpłatę dodatkową. Wpłata pracodawcy stanowi przychód pracownika i podlega opodatkowaniu. Aby ustalić kwotę netto, odejmij od brutto składki społeczne pracownika, składkę zdrowotną, zaliczkę na PIT i wpłatę pracownika do PPK. Składki finansowane przez pracodawcę dolicz osobno do całkowitego kosztu zatrudnienia.
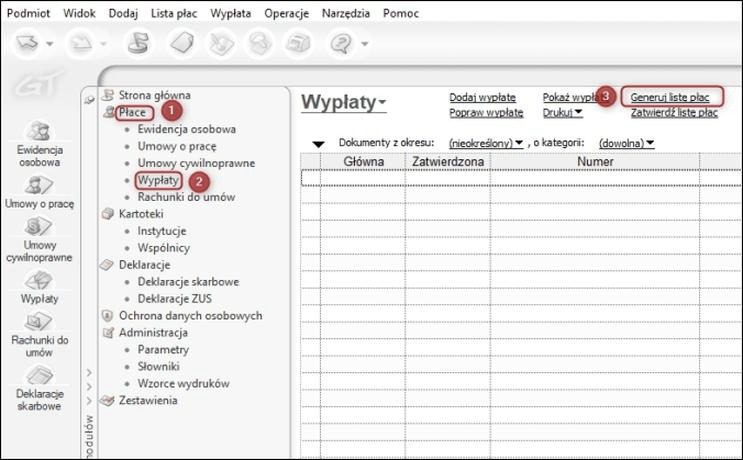
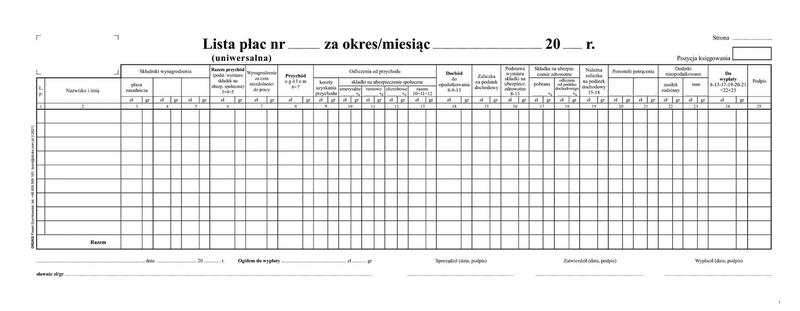
- Sprawdź listę płac i terminy. Zweryfikuj podstawy, zaokrąglenia, oświadczenia podatkowe, ewidencję czasu pracy i nieobecności. Wypłacaj wynagrodzenie co najmniej raz w miesiącu, w ustalonym z góry stałym terminie. Pensję za dany miesiąc wypłać najpóźniej w ciągu pierwszych 10 dni kolejnego miesiąca, a gdy termin przypada w dzień wolny — wcześniej. Po wypłacie rozlicz składki ZUS i zaliczkę podatkową w obowiązujących terminach.
| Obszar | Stawka / zasada | Termin / wzór |
|---|---|---|
| Składki społeczne pracownika | Emerytalna 9,76%; rentowa 1,5%; chorobowa 2,45% | Razem 13,71% podstawy |
| Składka zdrowotna | 9% | (Brutto − składki społeczne pracownika) × 9% |
| Zaliczka PIT | 12% do 120 000 zł rocznie; 32% od nadwyżki | Podstawa: przychód − składki społeczne − KUP; zaokrąglenie do pełnych zł |
| KUP pracownika | 250 zł / 300 zł miesięcznie | 300 zł: dojazd z innej miejscowości |
| PIT-2 – kwota zmniejszająca | 300 zł / 150 zł / 100 zł miesięcznie | 1 płatnik / 2 płatników / 3 płatników; łącznie maks. 300 zł |
| PPK – wpłata pracownika | 2% podstawy; dodatkowo do 2% | Potrącana z wynagrodzenia |
| PPK – wpłata pracodawcy | 1,5% podstawy; dodatkowo do 2,5% | Przychód pracownika; uwzględnij przy PIT |
| Składki społeczne pracodawcy | Emerytalna 9,76%; rentowa 6,5%; wypadkowa wg stopy płatnika | Finansowane poza pensją brutto |
| Pensja przy chorobie | Miesięczne brutto ÷ 30 × dni choroby | Odjąć wynik od pełnej pensji |
| Nieobecność bez prawa do wynagrodzenia | Miesięczne brutto ÷ godziny nominalne × godziny nieobecności | Odjąć wynik od pełnej pensji |
| Wypłata miesięczna | Co najmniej raz w miesiącu | Najpóźniej w ciągu pierwszych 10 dni następnego miesiąca; w dzień wolny — dzień wcześniej |
Jak obliczyć zaliczkę na podatek dochodowy i uwzględnić pit-2
Zaliczkę PIT obliczysz po ustaleniu przychodu i odjęciu finansowanych przez pracownika składek społecznych: emerytalnej (9,76%), rentowej (1,5%) i — jeśli jest należna — chorobowej (2,45%). Następnie odejmij koszty uzyskania przychodu: zwykle 250 zł miesięcznie albo 300 zł, jeśli pracownik dojeżdża z innej miejscowości. Zaokrągloną do pełnych złotych podstawę pomnóż przez stawkę 12% lub 32% po przekroczeniu rocznego dochodu 120 000 zł, a podatek zaokrąglij do pełnych złotych. Składka zdrowotna wynosi co do zasady 9% podstawy pomniejszonej o składki społeczne i nie obniża zaliczki PIT.
PIT-2 uprawnia płatnika do pomniejszania miesięcznej zaliczki o część kwoty zmniejszającej podatek — maksymalnie 300 zł. Podatnik może przypisać całą kwotę jednemu płatnikowi albo podzielić ją: po 150 zł między dwóch lub po 100 zł między trzech. Łączna ulga stosowana przez wszystkich płatników nie może przekroczyć 300 zł miesięcznie. PIT-2 można złożyć pracodawcy lub uprawnionemu zleceniodawcy. Bez formularza płatnik nie pomniejszy zaliczki, ale podatnik rozliczy ulgę w zeznaniu rocznym. Przy niskim dochodzie zaliczka po zastosowaniu PIT-2 może wynieść zero, jednak pozostałe potrącenia nadal obowiązują.
Najważniejsze elementy obliczenia zaliczki PIT to:
- przychód brutto i finansowane przez pracownika składki społeczne;
- koszty uzyskania przychodu;
- podstawa opodatkowania i właściwa stawka podatku;
- pomniejszenie zaliczki na podstawie PIT-2.
Skąd bierze się różnica 300 zł w miesięcznej zaliczce?
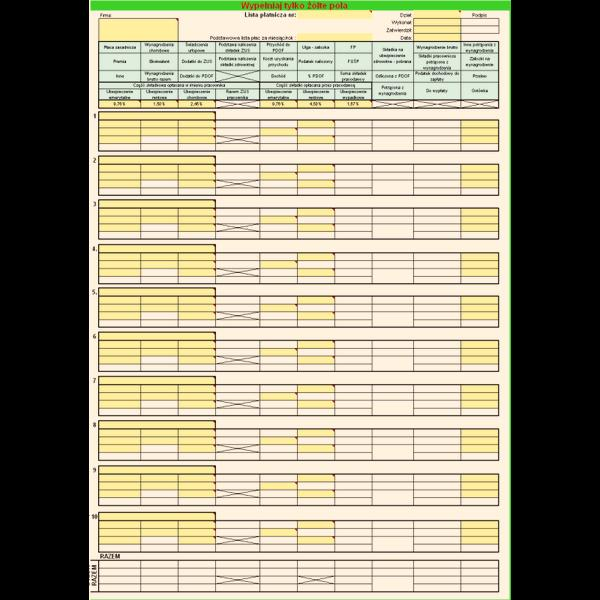
Przy pensji 6 400 zł brutto składki społeczne pracownika wynoszą 877,44 zł: emerytalna 624,64 zł, rentowa 96 zł i chorobowa 156,80 zł. Na marginesie, Sprawdź, kto opłaca składki podczas urlopu wychowawczego. Po odjęciu standardowych kosztów 250 zł podstawa opodatkowania wynosi 5 272,56 zł, czyli po zaokrągleniu 5 273 zł. Podatek według stawki 12% to 633 zł po zaokrągleniu. Jeśli pracownik złożył PIT-2 u jednego płatnika, zaliczka spada o 300 zł — do 333 zł; bez PIT-2 wynosi 633 zł. Wypłatę netto obliczysz, uwzględniając również składkę zdrowotną, ewentualną wpłatę pracownika do PPK, premie i inne składniki wynagrodzenia.
Aby łatwiej wykryć pomyłkę, rozpisz obliczenia kolejno: wynagrodzenie brutto, składki społeczne, koszty uzyskania przychodu, podatek i pomniejszenie z PIT-2. Premie, dodatki, nadgodziny oraz wynagrodzenie urlopowe zwykle zwiększają przychód, a wpłata pracodawcy do PPK może także podlegać opodatkowaniu. Stawki i zasady zależą od rodzaju umowy oraz sytuacji podatnika, dlatego przy kilku źródłach dochodu dopilnuj, by płatnicy nie zastosowali łącznie ulgi wyższej niż 300 zł miesięcznie.
Wskazówka: Jeśli pracownik ma kilku płatników, warto zapisać, komu i w jakiej części złożył PIT-2 — dzięki temu łączna miesięczna kwota pomniejszenia zaliczki nie przekroczy 300 zł.
Jak rozliczyć ppk oraz składki finansowane przez pracodawcę
Przy rozliczaniu PPK rozdziel wpłatę pracownika od wpłaty pracodawcy. Podstawowa wpłata pracownika wynosi 2% podstawy wymiaru składek emerytalno-rentowych, a pracodawcy — 1,5%. Uczestnik może dopłacić do 2%, zaś pracodawca do 2,5%. Wpłatę pracownika potrąca się z wynagrodzenia netto, ale nie obniża ona podstawy składek ZUS. Wpłata pracodawcy nie zmniejsza bezpośrednio wypłaty, lecz stanowi przychód pracownika opodatkowany PIT.
Najpierw ustal wynagrodzenie brutto, w tym oskładkowane premie i dodatki. Następnie oblicz składki społeczne pracownika: emerytalną 9,76%, rentową 1,5% i chorobową 2,45%. Składkę zdrowotną nalicz w wysokości 9% od kwoty brutto pomniejszonej o składki społeczne. Przy obliczaniu zaliczki na PIT dolicz do przychodu wpłatę PPK pracodawcy, a potem odejmij składki społeczne pracownika i właściwe koszty uzyskania przychodu. Ciekawostka w temacie: sprawdź, jak rozliczyć PIT w Szwecji. Uwzględnij również oświadczenie PIT-2, jeśli pracownik upoważnił płatnika do stosowania miesięcznej kwoty zmniejszającej podatek.
Wpłata pracodawcy zwiększa przychód, ale nie obniża pensji
Przy wynagrodzeniu brutto 8 600 zł podstawowa wpłata pracownika wynosi 172 zł, a pracodawcy — 129 zł. Pierwszą kwotę potrąć z wypłaty, a drugą dolicz do przychodu opodatkowanego PIT. Nie uwzględniaj wpłaty pracodawcy w podstawie składek społecznych ani zdrowotnej. Po obliczeniu zaliczki odejmij od wynagrodzenia brutto składki społeczne pracownika, składkę zdrowotną, jego wpłatę PPK i podatek. Jak już poruszamy się wokół tego tematu to sprawdź, jak wypłacić wynagrodzenie po śmierci pracownika. Przy kosztach uzyskania przychodu 250 zł, stawce PIT 12% i miesięcznej kwocie zmniejszającej podatek 300 zł zaliczka wynosi 576 zł, a wypłata netto — 6 005,06 zł.
Składki ZUS finansowane przez pracodawcę pokrywa firma, więc nie potrącaj ich z pensji. Przykładowe stawki po stronie pracodawcy to 9,76% na ubezpieczenie emerytalne, 6,5% na rentowe i 1,67% na wypadkowe; stopa wypadkowa może zależeć od płatnika. Do kosztów dolicz też wpłaty na Fundusz Pracy i FGŚP, jeśli są należne. Na liście płac pokaż oddzielnie potrącenia pracownika, przychód z wpłaty PPK pracodawcy oraz obciążenia firmy. Dzięki temu jasno przedstawisz wypłatę, podatek i koszt zatrudnienia.
Wskazówka: wpłatę PPK finansowaną przez pracodawcę dolicz do przychodu pracownika dla celów PIT w miesiącu, w którym została przekazana do instytucji finansowej — niekoniecznie w miesiącu, za który naliczono wynagrodzenie.
Jak obliczyć pensję za część miesiąca i dotrzymać terminu wypłaty
Przy stałej pensji sposób obliczenia zależy od przyczyny nieobecności. Jeśli pracownik chorował lub pobierał zasiłek, podziel miesięczne wynagrodzenie przez 30, pomnóż wynik przez liczbę dni nieobecności i odejmij otrzymaną kwotę od pełnej pensji. Przy stawce 6 800 zł i 7 dniach choroby potrącenie wynosi 1 586,67 zł, a wynagrodzenie za przepracowaną część miesiąca — 5 213,33 zł.
Przy innej nieobecności, za którą pracownik nie zachowuje prawa do wynagrodzenia, oblicz potrącenie na podstawie godzin: podziel miesięczną stawkę przez wymiar czasu pracy w danym miesiącu, pomnóż wynik przez liczbę nieobecnych godzin i odejmij kwotę od pensji. Zatem przy stawce 4 800 zł, wymiarze 160 godzin i 16 godzinach nieobecności potrącenie wynosi 480 zł, a wynagrodzenie brutto — 4 320 zł. Tę samą metodę stosuj przy rozpoczęciu lub zakończeniu pracy w trakcie miesiąca. Następnie dodaj właściwe składniki i uwzględnij składki ZUS, składkę zdrowotną oraz zaliczkę na podatek.
Wypłata bez stresu: kontrola kwoty i przelewu przed terminem
Ustal stały termin wypłaty: pracodawca wypłaca wynagrodzenie co najmniej raz w miesiącu, najpóźniej w ciągu pierwszych 10 dni kolejnego miesiąca. Jeśli termin przypada w dzień wolny, przekaż pieniądze wcześniej — w poprzednim dniu roboczym. Aby uniknąć pośpiechu, zamknij wcześniej ewidencję czasu pracy oraz sprawdź absencje, premie i potrącenia. Kontroluj kwotę i termin przelewu równocześnie, bo nawet prawidłowo obliczona pensja nie pomoże, jeśli dotrze za późno.
Przed wysłaniem przelewu sprawdź następujące kwestie:
- ewidencję czasu pracy i nieobecności,
- premie, dodatki oraz inne składniki wynagrodzenia,
- potrącenia, składki ZUS i zaliczkę na podatek,
- termin wypłaty i aktualny numer rachunku.
Dokładne rozliczenie wynagrodzenia wymaga sprawdzenia nieobecności, składników pensji i potrąceń. Warto zweryfikować listę płac przed wysłaniem przelewu.
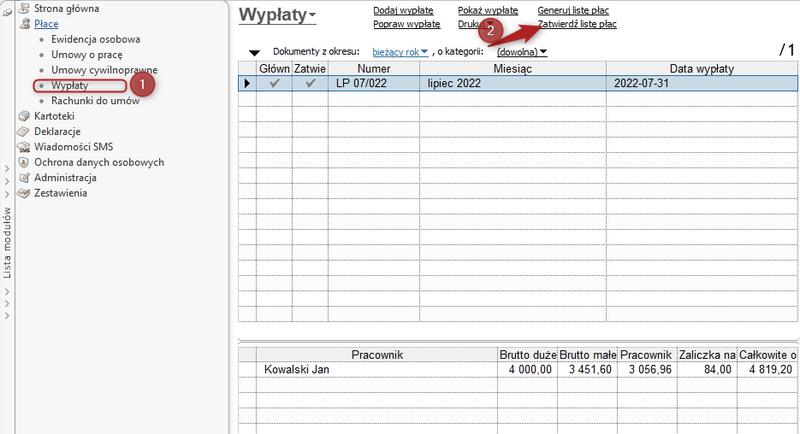
Do obliczeń możesz użyć arkusza lub programu kadrowo-płacowego, ale sprawdź, czy narzędzie stosuje właściwą metodę dla danej nieobecności, uwzględnia miesięczny wymiar godzin i prawidłowo zaokrągla kwoty do groszy. Pamiętaj, że kwota z umowy to zwykle wynagrodzenie brutto, a wypłata netto będzie niższa po odliczeniu składek i podatku. Na liście płac mogą też znaleźć się wynagrodzenie chorobowe, zasiłek, nadgodziny lub dodatki. Przed przelewem porównaj listę z dokumentacją i upewnij się, że numer rachunku jest aktualny — dzięki temu ograniczysz ryzyko opóźnień i korekt.
Wskazówka: jeśli dzień wypłaty przypada w weekend lub święto, przelej wynagrodzenie wcześniej — najpóźniej w poprzednim dniu roboczym, aby pracownik otrzymał je na czas.