Brak zatrudnienia nie zawsze oznacza, że uzyskanie kredytu jest niemożliwe — dla banku i innych instytucji ważne są także źródła oraz stabilność dochodów. Skoro już krążymy wokół tego tematu, sprawdź, czy na L4 możesz dostać kredyt. W artykule wyjaśniamy, jakie warunki trzeba spełnić, by zwiększyć szanse na finansowanie, jakie dokumenty mogą potwierdzić zdolność do spłaty oraz z jakich rozwiązań można skorzystać. Podpowiadamy również, na co uważać, by nie narazić się na nadmierne koszty i ryzyko zadłużenia.
Brak etatu nie wyklucza kredytu. Bank ocenia przede wszystkim legalność, wysokość i regularność dochodów oraz możliwość spłaty rat. Może uwzględnić wpływy z działalności gospodarczej, umowy zlecenia lub o dzieło, emerytury, renty, najmu, tantiem albo pracy za granicą. Jak już tu trafiłeś to sprawdź, gdzie za granicą zarobisz najwięcej. Zasady zależą jednak od banku: niektóre instytucje biorą pod uwagę tylko część dochodu lub wymagają, by wpływy utrzymywały się przez określony czas.
Przy umowach cywilnoprawnych bank sprawdzi ciągłość zleceń i wpływów, na przykład na podstawie wyciągów z ostatnich 3–12 miesięcy. Przedsiębiorca może potrzebować dokumentów podatkowych i historii działalności obejmującej 12 lub 24 miesiące. Dochód z najmu warto udokumentować umową i historią przelewów, a emeryturę lub rentę — decyzją o przyznaniu świadczenia i potwierdzeniem jego wysokości. Przy kredycie hipotecznym, spłacanym często przez 25–35 lat, bank zwykle dokładniej analizuje sytuację niż przy kredycie gotówkowym.
Stabilne wpływy mogą otworzyć drogę do kredytu
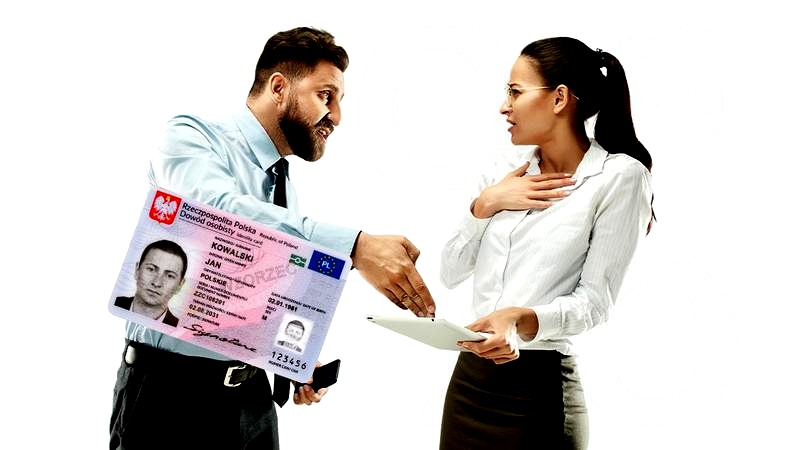
Oprócz źródła i wysokości dochodów bank oceni koszty utrzymania, liczbę osób na utrzymaniu, obecne raty oraz historię w BIK. Uproszczona procedura „na dowód” nie oznacza braku weryfikacji: bank może poprzestać na deklaracji dochodów lub analizie rachunku, ale podanie nieprawdziwych danych grozi poważnymi konsekwencjami. Przed złożeniem wniosku porównaj oferty dla tej samej kwoty i okresu, zwracając uwagę na RRSO, wysokość raty i całkowitą kwotę do spłaty.
Stabilne dochody spoza etatu mogą pomóc uzyskać kredyt gotówkowy, ratalny, samochodowy lub konsolidacyjny, a niekiedy także hipoteczny albo limit na koncie. Im wyższa kwota, tym więcej dokumentów i dokładniejsza ocena; brak etatu może też skłonić bank do ostrożniejszego wyliczenia zdolności kredytowej. Dlatego przygotuj potwierdzenia wpływów i porównaj warunki w kilku bankach — każda instytucja ocenia wnioski według własnych zasad.
Jak zwiększyć szanse na kredyt bez etatu
Brak umowy o pracę nie przekreśla szans na finansowanie. Bank oceni jednak wysokość i regularność dochodów, zdolność kredytową oraz historię spłat. Przygotuj dokumenty i porównaj dostępne oferty.
- Udokumentuj inne dochody. Bank może uwzględnić wpływy z działalności, umów zlecenia lub o dzieło, emerytury, renty, najmu, praw autorskich czy pracy za granicą. Potwierdź ich wysokość i regularność, na przykład wyciągami z rachunku. Jeśli prowadzisz działalność, bank może wymagać stażu wynoszącego często 12–24 miesiące.
- Sprawdź zasady oceny dochodów. Każdy bank stosuje własne kryteria, dlatego może uwzględnić tylko część Twoich wpływów. Przy kredycie na dowód formalności bywają prostsze: bank może poprosić o deklarację dochodów lub przeanalizować historię konta. Nadal jednak sprawdzi Twoją zdolność i historię kredytową.
- Przygotuj dokumenty i zadbaj o wiarygodność. Miej ważny dowód osobisty, a w razie potrzeby także umowy, wyciągi bankowe lub dokumenty podatkowe. Musisz być pełnoletni, mieć pełną zdolność do czynności prawnych i uzyskać pozytywną ocenę kredytową. Podawaj prawdziwe informacje, ponieważ za zgodność oświadczenia o dochodach możesz ponosić odpowiedzialność.
- Dopasuj finansowanie do celu. Najczęściej dostępny jest kredyt gotówkowy na dowolny cel; możesz też rozważyć kredyt ratalny, samochodowy lub konsolidacyjny, kartę albo limit. Kredyt hipoteczny bez etatu również jest możliwy, lecz zwykle wymaga wysokiej zdolności, stabilnych dochodów i wkładu własnego. Przy większej kwocie bank może poprosić o dodatkowe dokumenty.
- Porównaj całkowity koszt. Zestaw oferty na tę samą kwotę i okres spłaty. Sprawdź RRSO, całkowitą kwotę do zwrotu, prowizje, ubezpieczenia oraz warunki dodatkowych produktów. Pamiętaj, że wydłużenie spłaty obniża ratę, ale może zwiększyć łączny koszt.
- Ostrożnie rozważ pożyczkę pozabankową. Jej formalności bywają prostsze, a decyzja szybsza niż w banku, jednak koszt może być wyższy. Pożyczkodawca także oceni Twoją zdolność kredytową. Nie zaciągaj kolejnego zobowiązania, jeśli spłacasz już inne długi albo rata przekracza Twoje możliwości.
Jak bank ocenia zdolność kredytową i historię w BIK
Bank sprawdza, czy po pokryciu codziennych wydatków i innych zobowiązań stać Cię na ratę. Analizuje wysokość, regularność i źródło dochodów, koszty utrzymania, liczbę domowników, czynsz, rachunki, kredyty, limity oraz karty. Uwzględnia też kwotę i okres spłaty: dłuższy okres może obniżyć ratę, ale zwykle zwiększa łączny koszt kredytu.
Umowa o pracę na czas nieokreślony często przemawia na korzyść wnioskodawcy, ale banki biorą pod uwagę także dochody z działalności, umów zlecenia i o dzieło, emerytury, renty, najmu czy pracy za granicą. Sprawdzają, czy wpływy są legalne, wystarczająco wysokie i regularne. Mogą poprosić o wyciągi z konta z kilku miesięcy, umowy, deklarację dochodów lub dokumenty podatkowe. Wymagania zależą od banku, a przy wyższej kwocie formalności bywają dokładniejsze.
Bank analizuje również historię w BIK, czyli informacje o spłacanych i spłaconych zobowiązaniach. Terminowe raty, niewielkie zadłużenie i brak zaległości zwykle pomagają. Z kolei opóźnienia, niespłacone pożyczki i wysokie wykorzystanie limitów mogą obniżyć ocenę, a poważne zaległości — doprowadzić do odmowy. Sama obecność w BIK nie szkodzi: regularne spłaty pokazują, jak radzisz sobie z długiem. Brak wcześniejszych zobowiązań nie przekreśla wniosku, choć bank ma wtedy mniej danych do oceny.
Co naprawdę decyduje o szansach na kredyt?
Raport BIK przedstawia historię kredytową, a zdolność kredytowa określa przede wszystkim, czy bieżące dochody wystarczą na nową ratę. Bank łączy te informacje z własnymi kryteriami i danymi z innych rejestrów. Przed złożeniem wniosku sprawdź raport, poprawność danych i ewentualne zaległości. Błąd zgłoś instytucji, która przekazała informację. Ponadto ogranicz nieużywane limity i realistycznie policz miesięczne wydatki.
Nie ma jednej punktacji BIK, która gwarantuje kredyt — bank podejmuje decyzję po całościowej analizie. Ocenia też formę i ciągłość dochodów: często uznaje etat za stabilny, ale uwzględnia również działalność, umowy cywilnoprawne i świadczenia, jeśli je udokumentujesz. Przed wnioskiem sprawdź raport BIK, spisz stałe wydatki i upewnij się, że rata mieści się w kwocie, którą możesz bezpiecznie przeznaczać na spłatę.
Wskazówka: przed złożeniem wniosku sprawdź, czy nieużywana karta kredytowa lub limit w koncie nie obniża Twojej zdolności — bank może uwzględnić je jako potencjalne zobowiązania, nawet jeśli z nich nie korzystasz.
Kredyt bankowy czy pożyczka pozabankowa — co wybrać
Przed wyborem kredytu bankowego lub pożyczki pozabankowej porównaj wymagania, całkowity koszt i możliwość spłaty. Szybkość wypłaty to tylko jeden z czynników.
- Sprawdź swoje dochody. Brak umowy o pracę nie wyklucza kredytu. Bank może uwzględnić regularne, legalne wpływy z działalności gospodarczej, umów zlecenia lub o dzieło, emerytury, renty, najmu, praw autorskich czy pracy za granicą. Każda instytucja ocenia je według własnych zasad.
- Porównaj wymagania i formalności. Bank może zażądać dokumentów o dochodach, choć czasem wystarczy deklaracja zarobków lub analiza wpływów na konto. „Kredyt na dowód” oznacza zwykle mniej formalności, a nie brak weryfikacji. Firmy pożyczkowe często przyjmują oświadczenie lub sprawdzają wyciąg z rachunku.
- Oceń zdolność i historię kredytową. Banki i firmy pożyczkowe sprawdzają, czy możesz spłacać zobowiązanie oraz jak regulowałeś wcześniejsze długi. Liczą się m.in. wysokość i regularność dochodów, wydatki, inne raty, liczba osób na utrzymaniu i historia w BIK. Zaległości mogą utrudnić uzyskanie finansowania lub spowodować odmowę.
- Dobierz kwotę i rodzaj finansowania. Kredyt gotówkowy przeznaczysz na dowolny cel, a bank może też sfinansować zakupy ratalne, samochód lub konsolidację. Przy odpowiedniej zdolności udzieli również kredytu hipotecznego, który zwykle wymaga dłuższej historii dochodów, wkładu własnego i dodatkowych dokumentów. Pożyczki pozabankowe częściej obejmują mniejsze kwoty i krótsze okresy spłaty.
- Porównaj pełny koszt, nie tylko ratę. Sprawdź RRSO, prowizje, ubezpieczenia, obowiązkowe opłaty i całkowitą kwotę do spłaty. Zestawiaj oferty dla tej samej kwoty i okresu. Dłuższy okres może obniżyć ratę, ale zwykle zwiększa łączny koszt.
- Uwzględnij szybkość i ryzyko. Wniosek o kredyt lub pożyczkę często złożysz online, a decyzję możesz otrzymać szybko. Nie gwarantuje to jednak przyznania pieniędzy. Dlatego sprawdź, czy rata zmieści się w domowym budżecie.
- Rozróżnij pożyczkę i kredyt. Kredytów udzielają banki, natomiast pożyczek także firmy pozabankowe i osoby prywatne. Pożyczka może być łatwiej dostępna, lecz droższa, dlatego dokładnie przeczytaj umowę i sprawdź wszystkie koszty oraz warunki spłaty.
- Pożyczaj odpowiedzialnie i podawaj prawdziwe dane. Nie zaciągaj kolejnego zobowiązania wyłącznie po to, by spłacić raty innych długów — grozi to nadmiernym zadłużeniem. Podaj prawdziwe dochody, a przed podpisaniem umowy upewnij się, że terminowa spłata będzie realna.
Jak porównać koszty i warunki ofert
Porównaj oferty dla tych samych parametrów, a potem sprawdź całkowity koszt, wymagania dochodowe i wpływ raty na domowy budżet.
- Sprawdź, czy bank akceptuje Twoje źródło dochodu. Zapytaj, jak ocenia zarobki z działalności gospodarczej, umów zlecenia i o dzieło, najmu, emerytury, renty lub pracy za granicą. Zasady różnią się między bankami; przy działalności i umowach cywilnoprawnych bank może wymagać dłuższej historii regularnych wpływów.
- Porównuj oferty dla tej samej kwoty i okresu spłaty. Dzięki temu zestawisz rzeczywiste warunki, a nie raty obliczone dla różnych parametrów. Pamiętaj, że wyższa kwota może wymagać więcej formalności, a dłuższy okres spłaty zwykle podnosi całkowity koszt.
- Oceń pełny koszt finansowania. Sprawdź RRSO, całkowitą kwotę do spłaty, prowizje, ubezpieczenia i inne obowiązkowe opłaty. Nie kieruj się samym oprocentowaniem ani hasłem „kredyt na dowód” — uproszczone formalności nie zwalniają banku z oceny zdolności kredytowej.
- Zweryfikuj ratę i dodatkowe warunki. Upewnij się, że po odliczeniu stałych wydatków i innych zobowiązań możesz terminowo spłacać ratę. Sprawdź też, czy niższy koszt wymaga otwarcia konta lub zakupu dodatkowej usługi albo obowiązuje tylko przez określony czas.
- Sprawdź wymagane dokumenty i sposób potwierdzenia dochodu. Niektóre banki akceptują deklarację zarobków lub analizują wpływy na konto, jednak przy wyższej kwocie mogą zażądać dodatkowych dokumentów. Podawaj wyłącznie prawdziwe informacje, ponieważ za deklarację dochodów możesz odpowiadać prawnie.
- Odróżnij kredyt bankowy od pożyczki pozabankowej. Pożyczka może wymagać mniej formalności, ale często ma wyższe RRSO i inne warunki. Porównuj ją osobno, a przed złożeniem wniosku oceń, czy nowe zobowiązanie nie nadmiernie obciąży budżetu.
Źródła:
- https://rankomat.pl/finanse/poradniki/kredyt-na-dowod-bez-umowy-o-prace/
- https://www.bik.pl/poradnik-bik/kredyt-na-dowod-bez-umowy-o-prace
- https://www.totalmoney.pl/artykuly/gdzie-osoba-bez-umowy-o-prace-dostanie-kredyt-gotowkowy
- https://www.bankier.pl/smart/Kredyt-bez-umowy-o-prace-ranking-pozyczek-bez-umowy-o-prace
- https://www.provident.pl/pozyczka-bez-umowy-o-prace
- https://notus.pl/blog-finansowy/kredyty-hipoteczne/minimalny-okres-zatrudnienia-a-kredyt-hipoteczny-co-musisz-wiedziec/
- https://www.pekao.com.pl/poradnik-kredytowy/jakie-formy-zatrudnienia-sa-akceptowane-przy-ubieganiu-sie-o-kredyt-hipoteczny.html